分期乐余额提现全流程解析
分期乐平台余额的本质,首先需要从资金属性上进行解构。它并非一个即时可用的离岸现金账户,而是深度嵌合在平台生态系统内的信用额度或交易结算盈余。因此,直接视其为普通银行余额进行提现,必然会遭遇机制上的阻碍。提现行为的达成,核心不是简单的资金划转指令,而是必须完成一次从平台内部资金池到外部受监管金融账户的“兑付”流程。这一兑付过程,天然地要求平台对余额的来源、使用历史以及最终的接收方进行多重校验,构成了一套严密的财务闸门。理解这一资金链条,比单纯寻找“提现按钮”具有更高的实操价值。
要激活并真正实现余额的外部流动性,必须沿着平台设定的官方兑付路径进行操作,而不是依赖任何非授权的第三方快捷方式。这套路径通常要求用户通过绑定经过严格认证的银行卡或主流电子钱包完成资金对接。初次提现往往会触发平台对用户身份信息(KYC)的二次验证。平台不会将资金凭空取出,而是要求资金流入一个具有法律和交易记录的外部中介账户,才能确认该资金的真实归属和可追溯性。用户需要重点关注平台提示的“充值/提现操作指引”,确认当前账户余额是否达到了一定的激活门槛,以及是否存在单笔或累计提现的次数限制,这些都是流程启动前必须完成的预备步骤。
资金提现的高级博弈点,往往出现在合规性与安全防护机制的层面。任何规避官方渠道的提现尝试,都极可能被平台的风险风控系统拦截,导致资金暂扣甚至冻结。专业的操作者必须始终将重点放在保障交易的合规性上。这包括但不限于:确保实名认证信息与接收银行账户信息完全一致;分批次、分阶段地进行资金转移,以降低被系统判定为异常的大额转账风险;同时,时刻留意平台发布的关于资金结算周期和潜在维护窗口的官方公告,切忌在系统进行数据升级的关键节点进行大规模的提现操作。
一旦遭遇无法顺利提现的僵局,往往并非操作失误,而是系统机制触发了某种“锁定”状态。此时,盲目重复操作只会延长等待周期,甚至可能引发账户异常。需要采取的策略是:首先,详尽收集所有相关的交易凭证、历史截图以及平台方的任何错误代码;其次,利用官方提供的专业客服或技术支持渠道,提交一份结构化的、有时间序列依据的申诉报告,清晰地阐述提现的必要性和交易流程的完整性。将提现问题升级为“交易纠纷维权”的高度,而非简单的“操作指导需求”,能迫使平台从技术层面提升处理优先级,从机械化流程转向人工介入核实。
相关文章
白条取现的正规方式
白条作为消费金融工具,其设计初衷是为用户提供短期信用支付解决方案。平台通过算法模型评估用户信用状况,赋予相应的额度和还款周期。但需注意,白条的核心功能是消费分期而非现金提取。用户若试图通过套现行为获取...
白条取现额度突然消失怎么办?
白条取现额度突然消失,对于习惯使用这项便捷支付方式的用户来说,无疑是一种困扰。这绝非偶然现象,而是银行或支付平台为了风险控制和模型优化而采取的一种措施。理解“额度没了”背后的原因,并掌握恢复策略,比单...
花呗提现后有利息吗?
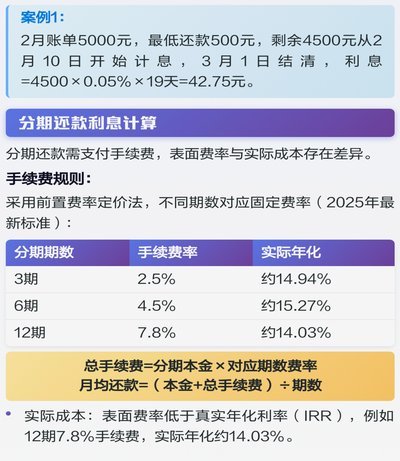
花呗作为支付宝推出的信用支付工具,其核心逻辑是基于用户信用额度的延期消费。当用户通过花呗完成交易后,系统会根据用户的信用评分和历史行为动态评估额度。值得注意的是,花呗的利息机制并非直接与提现行为挂钩,...
花呗提现费:不止一数
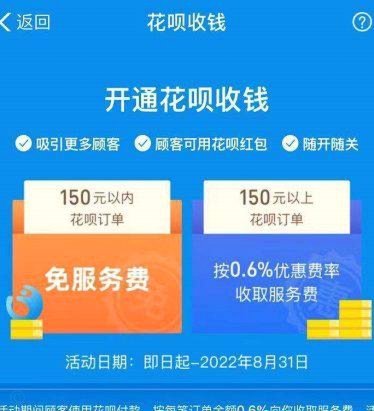
讨论“花呗商家提现5000手续费多少”,本质上不是一个简单的数学计算题,它涉及的是一个复杂的支付结算系统、多维度的商业成本模型以及商家实际的资金流转策略。任何单一的“手续费数字”都无法概括整个费用体系...
蔡国强烟火表演中的那些调整细节
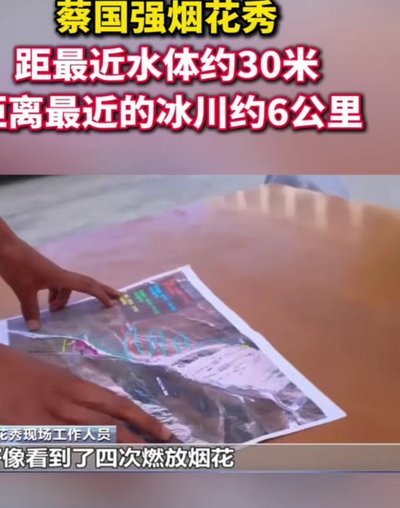
在蔡国强的大型烟火表演中,现场人员对“放烟花次数”的感知往往与技术团队的预设存在微妙差异。技术人员通过精密计算确定每秒的发射频率,但身处爆破区的工作人员更关注视觉连续性与安全距离的动态平衡。某次东京湾...
探究购物额度提现的金融逻辑与潜在风险
鹿优选购物额度提现中介的运作机制依赖于平台与第三方服务的协同关系。该模式通过将用户积累的购物额度转化为可提现资金,形成中间层的金融转化路径。核心逻辑在于利用额度账户的流动性差异,通过中介机构完成资金池...