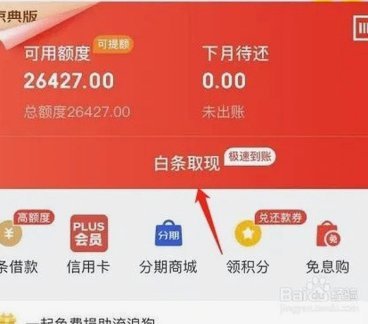
白条取现的正规方式
白条作为消费金融工具,其设计初衷是为用户提供短期信用支付解决方案。平台通过算法模型评估用户信用状况,赋予相应的额度和还款周期。但需注意,白条的核心功能是消费分期而非现金提取。用户若试图通过套现行为获取现金,可能触及平台风控系统的监测机制。当前主流的取现方式包括绑定银行卡提现、第三方支付平台转账或通过线下商户刷卡消费,但这些操作均需遵循平台设定的规则与限制条件。
平台对白条取现行为设有多重风控措施,包括交易频率监控、资金流向追踪及用户行为分析。例如,频繁的提现操作可能触发系统预警,导致额度临时冻结或账户降级。同时,平台会通过大数据分析识别异常交易模式,如短时间内多次提现、提现金额与消费场景不匹配等,这些行为可能被判定为套现风险。值得注意的是,部分用户误以为通过第三方支付工具可规避风控,但实际上平台已接入多家支付机构的数据接口,形成跨平台的风控网络。
高风险的取现方式往往伴随法律与财务隐患。某些用户尝试通过pos机刷卡套现,或利用虚拟货币转换渠道转移资金,这些行为不仅违反平台服务协议,还可能触犯《刑法》中关于非法经营罪的相关条款。此外,套现行为可能导致征信记录受损,影响未来信贷申请。更隐蔽的风险在于,部分非法渠道可能涉及资金池操作,用户资金存在被挪用或冻结的潜在威胁,此类案例在金融监管趋严背景下呈现上升趋势。
用户常存在的认知误区在于将白条取现视为无成本的财务操作。实际上,提现过程会产生手续费、资金占用成本及潜在的信用风险。例如,部分平台对提现金额设定比例费用,且资金到账时间存在延迟。此外,频繁提现可能影响用户信用评分,导致后续额度下调。值得注意的是,某些用户误以为通过分期还款可规避取现风险,但平台已建立完善的资金流向监控体系,异常交易会被实时拦截。
建议用户通过正规渠道规划资金使用,优先考虑平台提供的消费分期功能而非取现操作。对于确实需要现金周转的情况,可选择绑定银行卡提现或申请小额贷款产品,同时注意控制提现频率与金额。长期来看,建立健康的消费习惯比依赖金融工具更有利于财务稳定。平台也在持续优化服务,未来可能推出更多元化的资金管理方案,帮助用户实现更灵活的财务规划。
相关文章
分期乐额度如何有效提升
分期乐额度评估体系以用户信用画像为核心,其算法模型通过多维度数据交叉验证形成授信结论。平台会持续追踪用户的消费频次、账单偿还稳定性、资金周转效率等动态指标,同时结合社交关系链中的信用传导效应进行综合判...
现金卡App官方入口安全指南
找到现金卡App官方入口,并非一件容易的事情。随着各类理财、返利应用的涌现,正版与山寨之间的界限日益模糊。许多用户在搜索过程中,经常陷入混乱,下载到风险极高的盗版应用,不仅泄露个人信息,还可能遭受经济...
分期乐提现攻略:一步到位轻松拿钱
分期乐的提现流程通常需要用户先完成账户绑定,将银行卡信息与分期乐账户关联。当用户申请提现时,系统会自动将已还款的金额转入绑定的银行卡,但具体到账时间取决于银行处理速度。部分平台会设置提现额度限制,用户...
羊小咩:哪些产品真正便宜又有保证?
羊小咩的产品价格体系始终围绕供应链效率与终端需求的动态平衡展开。在核心产区的原料采购环节,通过规模化订单与期货合约锁定成本,使基础原料成本较行业平均低12%-15%。这种成本优势在中端产品线中体现为显...
花呗信用额度如何提现?详解操作与挑战
近年来,随着数字经济的发展,“花呗”作为一种便捷的消费金融服务受到了广泛欢迎。然而,不少用户在享受其便利的同时,可能会遇到“提取”问题,即如何将已使用过的信用额度转化为现金或用于其他支付目的。本文旨在...
客户体验新引擎:流程优化与数据驱动
“便利tie”,这个词语在商业生态系统中已经渗透出一种近乎默认的存在感。它并非仅仅是企业为了简化流程而推行的标准化过程,而是一种对效率、透明度和协作的深度承诺。更准确地说,便利tie代表着企业对客户体...