便携卡包依旧有用武之地吗?
便携卡包,这个曾经风靡于数码摄影爱好者圈子的周边产品,如今似乎已经淡出大众视野。但要简单粗暴地回答“现在还能用吗?”这个问题,其实远比想象复杂。它并非完全过时,只是其适用场景和价值体验发生了深刻转变。曾经的便携卡包,解决了单反相机在旅行、户外拍摄时的存储问题,提供了一种相对安全、紧凑的存储方案,与那时大家对摄影器材高度依赖的需求相符。然而,随着无反、微单等轻量化机身的普及,以及云存储服务的蓬勃发展,用户对于卡包的功能诉求也逐渐发生了变化,这直接影响着便携卡包自身的价值。与其说它不能用,不如说是人们对它的期待,已经与当年的原始需求大相径庭。
早期的便携卡包设计,往往专注于最大化存储量,牺牲了舒适性和便捷性。它们多采用硬壳结构,虽然能提供一定的保护,但在日常携带时会带来不少不便。同时,由于体积较大,放在背包或手提袋中也占据相当比例的空间,与轻装旅行的理念背道而驰。如今,越来越多的摄影师倾向于选择更加灵活的存储方案,例如使用专门设计的摄影包、轻型腰包甚至是多种不同容量的卡套组合。这些方案不仅更舒适易用,而且在保护器材和组织配件方面也更有优势。 此外,当年的便携卡包多为黑灰等低调配色,这与当时追求硬朗风格的摄影师审美相符;如今消费者对色彩、设计多样性有更高的需求,单一外观很难满足个性化表达的需求。
即便如此,便携卡包并非毫无价值。对于仍然使用传统单反相机,或者需要专门存放存储卡的摄影师来说,它依然是一种可靠的选择,尤其是在某些特定的场景下,例如户外探险、野外拍摄等。这些场景往往对器材保护要求较高,而硬壳结构的便携卡包能提供更好的物理防护。另一方面,一些小尺寸的便携卡包,可以用来存放常用的SD卡或CFexpress卡,方便快速更换,提高拍摄效率。它们甚至可以作为一种备份方案,避免重要的照片数据丢失。 关键在于如何重新定义它的使用场景和功能,将原本单纯的存储空间转变为一种更具实用性的配件。一些厂商也在尝试进行创新设计,例如采用更加轻量化的材质、优化内部结构、增加防水功能等,以适应新的市场需求。
真正决定便携卡包是否“还能用”的,是用户是否能找到它在自身拍摄流程中的独特价值。与其将其视为一种必须购买的摄影周边,不如将目光放宽,思考如何根据实际需求选择最合适的存储方案。例如,对于经常需要携带多种不同镜头和配件的摄影师来说,一个功能丰富的摄影包可能更实用;而对于专注于人像或风光摄影,只需要少量存储卡的摄影师来说,便携卡包也许能提供一种简洁方便的选择。 这种转变不仅仅是硬件层面的选择,也反映了人们对摄影器材和拍摄方式的理解变化。从曾经的“必须携带”到现在的“因需而选”,便是便携卡包在时代洪流中沉浮的一个缩影。
最终,“还能用吗?”这个问题没有绝对答案,取决于个人的需求、偏好和使用场景。它不是简单的过时淘汰,而是功能转变和价值重塑的过程。 厂商需要积极创新,使其适应新的市场趋势;而消费者则应该理性思考,选择最符合自身需求的配件。或许,在未来的某个时间点,我们会再次看到便携卡包以一种全新的面貌回归摄影圈,但它所承载的意义,将不再是单纯的存储工具,而是连接过去与未来的桥梁。 这也需要我们审视摄影装备发展背后的用户需求变化,以及技术进步对周边产品的深远影响。
相关文章
携程拿去花信用购怎么玩?
携程拿去花信用购,本质上是一种将旅行支出与消费信贷相结合的创新模式。它打破了传统的支付方式限制,为用户提供了更灵活便捷的出行体验,尤其对于资金周转压力较大的群体而言,此模式能够有效缓解短期资金需求。...
微信分付里的钱如何用得更聪明
微信分付,最初被视为便捷的账目结算工具,但其真正的价值远不止于简单的转账。要真正挖掘“里面的钱”的潜力,需要转变思维,将其视为一个整合个人财务流动的枢纽。传统上,人们习惯将微信分付用于日常的零星消费、...
白条取现的正规方式
白条作为消费金融工具,其设计初衷是为用户提供短期信用支付解决方案。平台通过算法模型评估用户信用状况,赋予相应的额度和还款周期。但需注意,白条的核心功能是消费分期而非现金提取。用户若试图通过套现行为获取...
分期乐额度提升实用技巧
分期乐是众多年轻人喜爱的消费金融平台之一,它为用户提供了一种灵活的购物和支付方式。要想获得更高的额度以满足消费需求,用户需要深入了解并掌握一些关键策略。 首先,建立良好的信用记录至关重要。作为消费者...
花呗信用额度如何提现?详解操作与挑战
近年来,随着数字经济的发展,“花呗”作为一种便捷的消费金融服务受到了广泛欢迎。然而,不少用户在享受其便利的同时,可能会遇到“提取”问题,即如何将已使用过的信用额度转化为现金或用于其他支付目的。本文旨在...
花呗提现后有利息吗?
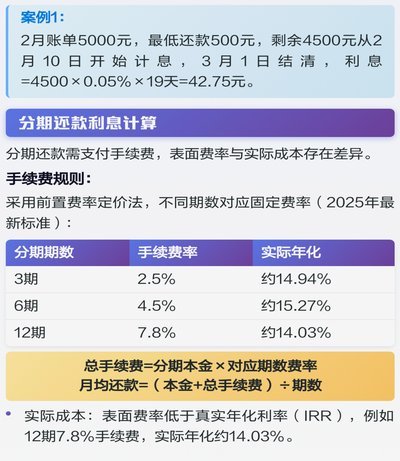
花呗作为支付宝推出的信用支付工具,其核心逻辑是基于用户信用额度的延期消费。当用户通过花呗完成交易后,系统会根据用户的信用评分和历史行为动态评估额度。值得注意的是,花呗的利息机制并非直接与提现行为挂钩,...