京东白条省钱攻略:教你穿透补贴矩阵,挖掘隐藏优惠
京东白条的价值内核,本质上并非一种简单的支付工具,而是一种提升消费弹性与资金调度能力的金融杠杆。在大型促销节点如“618”或“双11”期间,消费者的核心诉求往往在于利用价格低点进行大规模囤货,而白条提供的授信额度,恰好在不透支即时现金流的前提下,完成了消费动作与支付时间的错位。这种信用额度的灵活运用,让用户能够在预算受限的情况下,精准捕捉那些转瞬即逝的低价机会,从而在宏观上实现个人资产配置的优化,将原本属于未来的支出,通过信用杠具提前转化为当下的实物资产增值。
深入剖析白条的优惠逻辑,会发现其构成并非单一的金额减免,而是一套多维度的“补贴矩阵”。除了我们直观可见的白条立减券,更核心的利润空间隐藏在“支付补贴”与“分期免息”的叠加效应中。很多资深用户在结算时,会寻找那些叠加了商户优惠、平台津贴以及白条特定支付补贴的“黄金组合”。这种多层级的优惠结构,要求消费者具备极强的识别能力,不仅仅要看商品标价,更要穿透优惠券的叠加规则,去挖掘那些因使用了白条支付而额外触发的隐藏折扣,这才是实现真正“薅羊毛”的技术核心。
进阶的白条使用策略,在于对“分期免息”与“资金占用成本”的精细化计算。当白条推出特定品类的免息分期活动时,其潜在价值不仅在于缓解了单次支出的压力,更在于通过延长资金回笼周期,实质性地降低了购买大件商品的门槛。对于具备财务规划意识的用户而言,合理利用分期免息,实际上是在利用银行和平台的资金来支撑个人消费,同时将手中的现金流留在更具流动性的账户中,甚至用于获取更高的理财收益。这种利用信用杠杆进行套利或优化现金流的操作,是白条优惠利用层级中的高级形态。
然而,必须警惕这种金融杠杆带来的“消费幻觉”。优惠的诱惑力往往伴随着消费欲望的非理性膨胀,当白条的支付便捷性与分期无感化,极易模糊用户对真实支出的认知边界。真正的优惠专家,应当是在能够识别并捕捉到白条补贴机会的同时,始终保持对负债率的严密监控。如果为了追求那几块钱的立减而导致超前消费,进而陷入利息支出高于优惠金额的窘境,那么所有的优惠策略都将失效。白条的真正精髓在于作为一种辅助性的消费缓冲器,而非驱动无节制消费的助推器,只有在预算可控的框架内,信用工具才能真正转化为资产增值的助力。
相关文章
如何有效提升白条额度?
信用额度的动态调整机制本质上是平台基于用户行为数据的智能评估。当用户出现频繁小额分期、短期账单周转等行为时,系统会通过消费频次与金额的关联性判断其资金需求强度。值得注意的是,平台算法更倾向于识别稳定消...
白条取现的正规方式
白条作为消费金融工具,其设计初衷是为用户提供短期信用支付解决方案。平台通过算法模型评估用户信用状况,赋予相应的额度和还款周期。但需注意,白条的核心功能是消费分期而非现金提取。用户若试图通过套现行为获取...
拿去花额度如何转到银行卡?
随着金融科技的快速发展,线上支付和借款服务越来越受到消费者的青睐。拿去花作为一种便捷的小额信贷工具,在需要紧急资金周转时提供了很大的帮助。但很多人对于如何将拿去花额度里的现金提现至银行卡存在疑惑,本文...
聪明用额度,提升财务健康度
额度的流动性是消费行为的核心变量,其使用方式直接影响资金效率与财务健康。当额度被拆解为可拆分的消费单元时,每个消费动作都成为资金调配的节点。例如,将大额额度拆分为多笔小额消费,能降低单笔交易对现金流的...
拿去花2000能提现吗
近期,关于“拿去花2000可以套现吗”的问题在网上引起了广泛讨论。所谓的“拿去花”实际上是指某些分期购物平台或借款平台提供的服务。这类服务通常允许用户在购买商品后通过分期付款来支付,但同时也意味着借用...
花呗提现费:不止一数
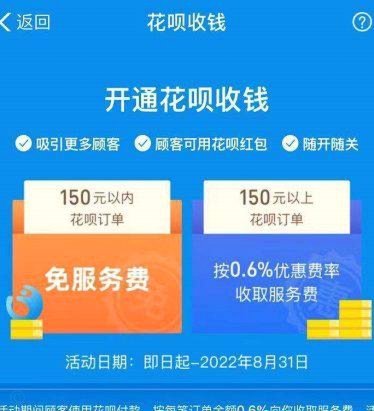
讨论“花呗商家提现5000手续费多少”,本质上不是一个简单的数学计算题,它涉及的是一个复杂的支付结算系统、多维度的商业成本模型以及商家实际的资金流转策略。任何单一的“手续费数字”都无法概括整个费用体系...