微信分付能提现吗?解析限制原因
微信分付作为微信生态内嵌的信用支付工具,其功能设计始终围绕消费场景展开。该工具通过绑定用户的支付行为与信用数据,形成闭环的资金流转体系,本质上是将消费额度转化为分期支付的金融产品。从技术架构看,微信分付的资金池与用户绑定的银行卡账户存在隔离机制,这种隔离既是为了保障资金安全,也是为了防止提现行为可能导致的信用风险扩散。平台通过算法模型对用户的消费习惯、还款记录进行动态评估,这种评估体系更侧重于消费场景下的资金使用效率,而非提现等非定向资金流动。
提现功能的缺失与微信分付的金融属性存在深层关联。作为信用支付工具,其核心价值在于通过消费行为积累信用资产,而非提供资金提取服务。平台在产品设计时已明确将资金使用范围限定在商户交易、公共服务缴费等场景,这种限定既符合监管对消费金融产品的合规要求,也规避了提现可能引发的洗钱风险。值得注意的是,微信分付的额度调整机制与用户的信用评分直接挂钩,这种动态调整模式在提现功能缺失的情况下,反而强化了其作为信用评估工具的属性。
用户对提现功能的期待往往源于对资金流动性的需求,这种需求与微信分付的产品定位产生结构性矛盾。平台通过设置"额度冻结""消费积分"等机制,将用户的资金使用行为转化为可量化的信用指标,这种设计逻辑本质上是将信用支付工具异化为信用管理工具。当用户试图通过提现获取流动性时,系统会自动触发信用评估模型,可能导致额度下调甚至账户冻结。这种机制设计反映了平台在风险控制与用户体验之间的平衡策略,也揭示出信用支付工具在金融创新中的局限性。
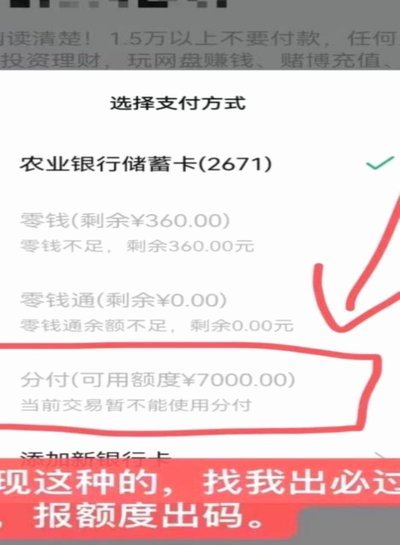
从行业视角观察,微信分付的提现限制与支付宝花呗、京东白条等同类产品形成差异化竞争。这些平台通过开放提现功能,构建了"信用额度-资金提取-还款"的完整闭环,这种模式虽然提升了用户黏性,但也增加了资金滥用风险。微信分付选择的路径则更注重信用评估的精准性,通过限制提现行为,将用户行为数据转化为更纯粹的信用评估样本。这种策略在初期可能牺牲部分用户便利性,但长期看有利于建立更稳健的信用评估体系,为后续金融产品创新积累数据资产。
平台在用户教育层面的策略值得关注,通过在支付界面嵌入"额度使用说明"、在账单详情页增加"信用评分影响因素"等设计,引导用户理解提现限制背后的风险控制逻辑。这种隐性教育方式比直接告知用户"不能提现"更具说服力,也符合微信生态内"轻量化提示"的产品设计哲学。用户若想突破提现限制,可通过提升信用评分、增加消费场景覆盖等方式间接改善资金使用体验,这种设计既保持了产品核心功能的稳定性,又为用户提供了行为优化的路径。
相关文章
微信分付取现操作全指南
近年来,微信分付因其便捷性和较低的利率吸引了大量用户。然而,许多用户对于如何进行取现操作可能存在疑惑。实际上,通过微信支付平台,用户可以轻松完成这一过程。 首先,用户需要确保自己的信用额度足够,并且...
羊小咩:哪些产品真正便宜又有保证?
羊小咩的产品价格体系始终围绕供应链效率与终端需求的动态平衡展开。在核心产区的原料采购环节,通过规模化订单与期货合约锁定成本,使基础原料成本较行业平均低12%-15%。这种成本优势在中端产品线中体现为显...
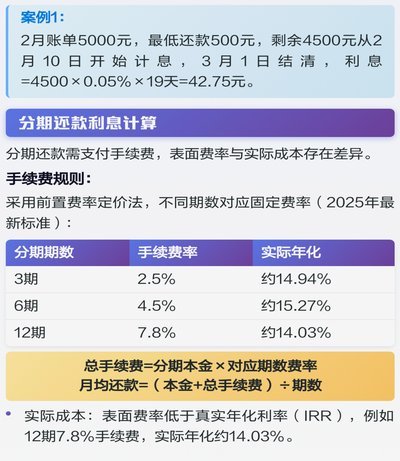
花呗提现后有利息吗?
花呗作为支付宝推出的信用支付工具,其核心逻辑是基于用户信用额度的延期消费。当用户通过花呗完成交易后,系统会根据用户的信用评分和历史行为动态评估额度。值得注意的是,花呗的利息机制并非直接与提现行为挂钩,...
聪明用额度,提升财务健康度
额度的流动性是消费行为的核心变量,其使用方式直接影响资金效率与财务健康。当额度被拆解为可拆分的消费单元时,每个消费动作都成为资金调配的节点。例如,将大额额度拆分为多笔小额消费,能降低单笔交易对现金流的...
分期乐合法运营全解析
近期,关于分期乐平台是否合法的讨论在网络上引起了不少关注。从法律和监管的角度来看,这一平台经过了严格审查并获得了相关业务资质,在法律法规框架内运营。 首先,分期乐作为中国互联网金融的重要组成部分,...
羊小咩享花卡年度包升级版
羊小咩享花卡自2017年推出以来,以其独特的用户福利和优惠活动赢得了大量粉丝的喜爱。进入2021年,随着数字化营销策略的不断升级,该平台推出了最新的套法——“享花卡年度包”。这套新方案不仅在原有的基础...