商家套现行为全解析:到底是怎么回事?
商家套现的本质是通过非正常交易路径将商业活动中产生的资金快速转化为可支配现金,这种行为往往伴随对财务规则和市场秩序的扭曲。在电商领域,部分商家通过虚构交易、虚增订单量或利用平台补贴漏洞,制造虚假的资金流动假象,将平台补贴、优惠券等非现金价值直接转化为账面收入。这种操作不仅规避了平台对商家资质的审核机制,更可能通过关联账户转移资金,形成资金闭环。其核心逻辑在于利用信息不对称和规则漏洞,将本应属于平台或消费者的权益转化为自身现金流。
这种行为对市场生态的破坏性远超表面的财务违规。当套现行为形成规模后,会直接稀释优质商家的生存空间,导致平台流量分配失衡。例如,某头部直播电商曾出现大量主播通过"刷单套现"获取流量扶持,使真实消费需求被虚假数据掩盖,最终导致平台推荐算法失灵。更隐蔽的套现模式出现在供应链金融领域,部分商家通过伪造应收账款凭证,将本应分期回款的账期资金提前套现,这种行为可能引发连锁反应,导致整个供应链的资金链断裂风险上升。
监管技术的演进正在重构套现行为的生存空间。当前主流的风控系统已能通过多维数据交叉验证,例如将物流信息、支付路径、用户行为轨迹等非结构化数据纳入分析模型。某国际支付平台通过引入区块链溯源技术,将交易链条上的每个节点信息上链存证,使套现行为的隐蔽操作空间被大幅压缩。但技术手段的升级也催生出更复杂的套现模式,如利用跨境支付的汇率差、利用虚拟货币的匿名性进行资金转移等新型变异形态。
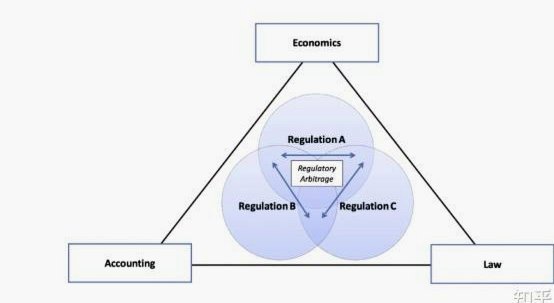
套现行为的治理需要构建多方协同的防御体系。平台方需建立动态风险评估模型,将商家的历史交易数据、用户评价、履约能力等维度纳入信用评分系统。金融机构则应强化对商业票据的真实贸易背景审核,通过AI图像识别技术验证合同、发票等关键凭证的物理特征。监管部门可推动建立跨平台数据共享机制,将分散在不同系统的交易数据整合为统一的风险预警数据库,这种立体化的防控网络正在成为遏制套现行为的新防线。
相关文章
享花卡:信用支付与场景服务的创新平台
享花卡的运作逻辑建立在消费金融与会员权益的交叉点上,其核心价值在于将信用支付与场景化服务深度绑定。平台通过用户消费行为数据构建动态信用模型,使持卡人能在特定商户享受先享后付的特权,同时获得积分返利、优...
分付提现能实现吗?
关于“分付可以提现吗”这个问题,实际上需要从多个角度来探讨和分析。首先,我们需要明确的是,“分付”并不是一个通用的支付工具或金融产品名称,而是可能特指某些平台内部的一种虚拟货币或者积分系统。因此,在讨...
拿去花额度如何转到银行卡?
随着金融科技的快速发展,线上支付和借款服务越来越受到消费者的青睐。拿去花作为一种便捷的小额信贷工具,在需要紧急资金周转时提供了很大的帮助。但很多人对于如何将拿去花额度里的现金提现至银行卡存在疑惑,本文...
轻松获取分期乐购物额度的提升方法
了解分期乐购物额度如何使用,是用户关心的核心问题之一。分期乐作为一个在线消费金融平台,提供了灵活多样的贷款方式来满足消费者的购物需求。要将购物额度转化为实际的购买力,首先需要明确分期乐提供的两种主要获...
分期乐合法运营全解析
近期,关于分期乐平台是否合法的讨论在网络上引起了不少关注。从法律和监管的角度来看,这一平台经过了严格审查并获得了相关业务资质,在法律法规框架内运营。 首先,分期乐作为中国互联网金融的重要组成部分,...
得物额度提现策略解析
在电商行业快速发展的今天,得物平台作为一个以潮流商品为核心的电商平台,吸引了大量年轻消费者。然而,在运营过程中,许多商家会遇到一个实际问题:如何合理处理从得物额度中提取的现金?这一操作不仅关乎资金流动...