分付提现能实现吗?
关于“分付可以提现吗”这个问题,实际上需要从多个角度来探讨和分析。首先,我们需要明确的是,“分付”并不是一个通用的支付工具或金融产品名称,而是可能特指某些平台内部的一种虚拟货币或者积分系统。因此,在讨论能否提现前,我们必须先确定是哪一种类型的“分付”。比如在某特定电商平台上,“分付”可能是用户通过购买商品获得的一种可以用于该平台内消费的专用币种,这类情况下的“分付”显然不具备直接提现的功能。
然而,如果这里提到的是诸如微信支付中的“零钱通”或是支付宝中的“余额宝”,这些确实是可以提供类似功能的服务。但是,由于题目中明确指出为“分付”,我们假设其是某种特定平台内的虚拟货币或积分系统的话,则在大多数情况下,这类虚拟资产并不支持直接提现成法定货币。
为了深入理解这个问题,我们需要进一步探讨不同类型的支付工具和金融产品的特性。比如某些电商平台可能允许用户通过参与活动获得特定的积分或优惠券形式的“分付”,这些通常只能用于平台内的消费而不能提现;相反,如果是类似于银行存款账户中的余额,则可以直接提取至银行卡。
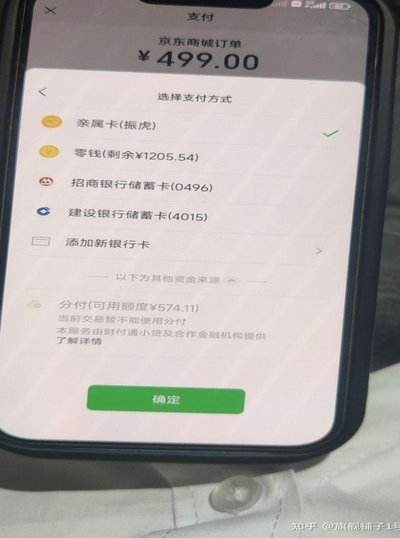
在深入分析这个问题时,我们还需要注意到相关的法律法规以及各家平台的具体政策规定。因为不同的金融产品和服务可能受到不同层面监管机构的不同约束和要求,从而影响到用户使用相关功能的实际体验。例如,《中华人民共和国商业银行法》对于金融机构提供金融服务的规定就会影响到银行账户余额提现的便利性和安全性;而《非银行支付机构网络支付业务管理办法》则对第三方支付平台如支付宝、微信支付等提供了具体的操作指南。
综上所述,“分付”能否提现,关键在于明确其所属的具体类型及背后支持它的政策和法规框架。用户在尝试操作时应当仔细阅读相关条款,并咨询客服以获取准确信息。同时对于内容创作者而言,在讨论此类话题时也需谨慎区分细节,避免误导读者。
相关文章
享花卡:品牌与用户连接的数字积分平台
享花卡,一个近两年迅速蹿红的数字花点平台,其核心价值在于将品牌营销、用户激励与花点/积分体系巧妙地结合。它并非一个电商平台,更不是一种常见的购物返利工具,而是品牌方用来构建用户粘性、提升复购率、进行精...
微信分付“套现”:风险与防范
微信分付作为一种新兴的支付工具,它的设计初衷是为了方便用户进行小额借贷和还款。然而,在一些灰色地带的操作中,部分用户尝试通过非法途径将分付中的资金套现出来以获取现金流动。这种行为不仅违反了平台的服务条...
先用后付套现700退款记
随着金融科技的迅速发展,"先用后付"这种消费模式已经深入到我们日常生活的方方面面,从购物网站到出行平台,这种模式为消费者带来了极大的便利,也促进了消费市场的繁荣。然而,随之而来的是一些不规范的操作,例...
鹿优选会员取消指南
在当今快节奏的互联网环境中,会员服务已经成为许多平台吸引用户的重要手段。然而,随着用户对各类服务的选择性增强,取消不必要的会员订阅也成为一种必要的技能。以鹿优选为例,虽然其提供的会员服务可能具备一定的...
花呗换现金难题解析
近年来,随着数字支付工具的快速发展,“花呗兑现金”这一概念逐渐被部分用户所关注。作为一种基于信用的支付方式,“花呗”为消费者提供了灵活便捷的消费体验。然而,当用户 首先,从平台政策来看,大部分提供...
便荔卡包:轻松修改联系电话
随着智能手机的普及,便荔卡包这样的联系人管理工具已经成为我们日常生活中不可或缺的一部分。通过这款应用,用户可以轻松地管理和分享自己的联系方式,极大地提升了社交和商务活动的效率。然而,在使用过程中难免会...