拍拍贷贷款:流程、风险与注意事项
拍拍贷的贷款流程以线上化操作为核心,其核心逻辑是通过数据化手段实现借贷匹配。用户在注册阶段需完成实名认证与人脸识别,系统会同步调取央行征信数据进行基础信用评估。这一环节的实质是构建用户数字画像,通过算法模型预判还款能力。值得注意的是,平台对收入证明、资产状况等材料的核查并非简单的形式审查,而是借助第三方数据接口进行交叉验证,这种技术手段在提升审核效率的同时也增加了信息泄露风险。
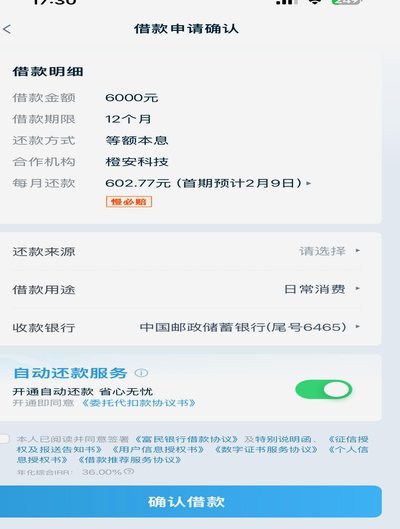
放款前的审核环节呈现动态博弈特征,系统会根据用户行为轨迹实时调整授信额度。例如连续登录设备变更可能触发风控预警,而稳定的还款记录则能逐步解锁更高额度。这种机制本质上是通过行为数据构建信任体系,但用户往往忽视了数据留存的长期影响,部分敏感信息可能被用于后续的信用评分调整。平台方通过机器学习模型持续优化决策逻辑,使得审核标准呈现动态演进特性。
资金到账后,用户需关注账户状态与资金划转规则。平台采用分段放款机制,通常将贷款金额拆分为多笔按时间梯度释放,这种设计既符合监管要求,也有效降低资金挪用风险。实际操作中,用户需留意不同还款计划对应的利息计算方式,部分产品存在隐性费用结构,需通过合同条款细节进行比对分析。
还款计划的执行涉及复杂的资金管理策略,平台通过智能提醒系统与逾期预警机制形成闭环。用户在操作时需注意还款账户的稳定性,频繁更换绑定银行卡可能引发系统误判。同时,部分产品设置提前还款手续费,其计算方式往往与剩余本金成正比,这种设计在优化资金周转效率的同时也增加了用户决策复杂度。
相关文章
微信分付里的钱如何用得更聪明
微信分付,最初被视为便捷的账目结算工具,但其真正的价值远不止于简单的转账。要真正挖掘“里面的钱”的潜力,需要转变思维,将其视为一个整合个人财务流动的枢纽。传统上,人们习惯将微信分付用于日常的零星消费、...
客户体验新引擎:流程优化与数据驱动
“便利tie”,这个词语在商业生态系统中已经渗透出一种近乎默认的存在感。它并非仅仅是企业为了简化流程而推行的标准化过程,而是一种对效率、透明度和协作的深度承诺。更准确地说,便利tie代表着企业对客户体...
花呗提现后有利息吗?
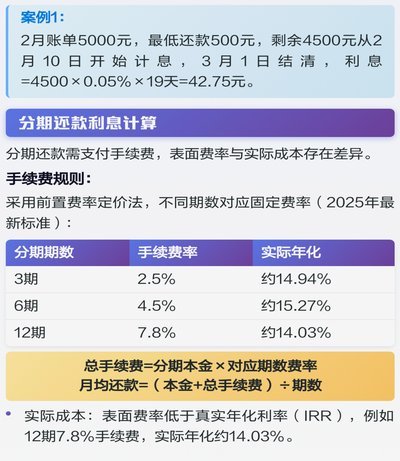
花呗作为支付宝推出的信用支付工具,其核心逻辑是基于用户信用额度的延期消费。当用户通过花呗完成交易后,系统会根据用户的信用评分和历史行为动态评估额度。值得注意的是,花呗的利息机制并非直接与提现行为挂钩,...
得物总消费背后的秘密
得物,作为中国新兴的潮流电商平台,其“总消费”的模式对传统电商格局形成了一次深刻的冲击。单纯将其视为“剁手”平台进行解读,过于简化了其商业逻辑。核心在于其“预售”机制,这种机制并非单纯的促销手段,而是...
鹿优选消费额度如何合理获取
谈论“刷”消费额度,本质上是在试图与平台的风控算法进行一场深度的逻辑博弈。很多人误以为可以通过短时间的突发性大额消费来诱导额度提升,这种想法忽略了授信模型的核心逻辑——风险评估而非单纯的流水统计。鹿优...
微信分付套现背后的信任与风险
“微信分付套现”这个概念,在互联网经济的浪潮下,并非新鲜事物,却也需要我们以冷静、审慎的眼光看待。它本质上是一种利用微信社交网络进行资金流转和短期资产变现的方式,核心在于利用微信群的信任氛围,将资金划...