分付资金该怎么花?
分付账户中的资金本质上是信用额度的变现,其使用逻辑与传统借贷存在本质差异。用户在消费场景中调用分付额度时,系统会根据商户类型、交易频次、历史信用评分等维度进行实时风控校验。例如高频次的线上购物可能触发更严格的授信校验,而线下实体消费则可能因商户资质不同导致额度波动。这种动态授信机制使得分付资金的可用性呈现非线性特征,用户需建立对自身信用画像的清晰认知,才能精准预判资金调用边界。
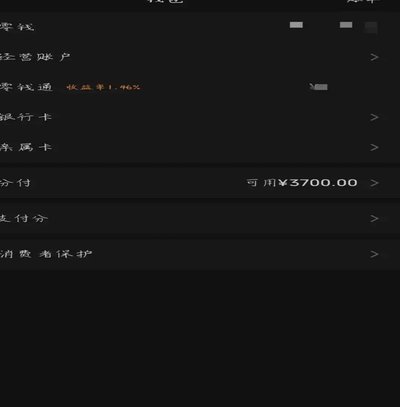
资金流向的透明度直接影响使用策略的有效性。部分平台通过资金池运作实现跨场景资金调配,用户在不同商户间的消费可能共享同一池资金,这种设计既提升了资金利用率,也可能导致额度被过度稀释。例如在电商促销期间集中使用分付,可能因资金池周转压力触发临时额度冻结。用户需建立资金使用台账,通过消费明细分析资金池的动态变化规律,避免因系统算法调整导致的额度异常。
分付资金的使用存在隐性成本结构,其利率模型往往与还款周期呈非线性关系。短期周转可能因资金成本系数叠加产生显著利息支出,而长期占用则可能触发违约金计算。用户需建立资金使用成本核算体系,将分付资金的边际成本纳入整体财务规划。例如将分付额度用于高收益投资场景,需精确计算资金周转效率与潜在收益的平衡点,避免陷入资金空转陷阱。
信用额度的使用存在边际效用递减规律,过度依赖分付可能导致信用画像失真。用户应建立资金使用弹性机制,将分付资金与传统储蓄账户形成互补关系。例如在应急场景中使用分付覆盖短期缺口,同时通过定期还款维持信用记录完整性。这种动态平衡策略既能保障资金流动性,又能避免因过度使用导致的信用评分下滑,形成可持续的信用管理闭环。
相关文章
携程拿去花怎么提现
关于“携程上的拿去花能提现吗”,这个问题的答案可能因个人账户状态和使用情况的不同而有所变化。首先,需要明确的是,携程旅行APP中的“拿去花”是一种信用贷款服务,用户可以通过它获得临时额度用于支付机票、...
得物提现到微信的方法与步骤
关于“得物提现可以提现到微信吗”的问题,实际上涉及的是两个重要的电商平台和支付工具。首先需要明确的是,得物APP作为一个提供潮流商品交易平台,其资金流动主要通过与之绑定的银行账户或第三方支付渠道进行操...
白条支付功能支持哪些App?
近年来,随着移动支付的普及和信用消费的兴起,“白条”作为一种新兴的支付方式,在各类应用场景中逐渐崭露头角。所谓“白条”,通常指消费者在特定平台使用信用额度进行购物或服务消费,并在未来按期偿还的一种赊账...
羊小咩享花卡额度使用技巧与优化策略
羊小咩享花卡的额度管理机制本质上是通过消费行为数据构建的信用模型。系统会根据用户的还款记录、消费频次、账单金额等维度动态调整可用额度。当用户频繁使用额度进行非必要消费时,系统会触发风控机制,降低后续额...
羊小咩便荔卡包提现攻略
## 羊小咩便荔卡包提现:深挖机制与优化策略 羊小咩便荔卡包的提现机制并非简单的“流水账”操作,而是建立在复杂的多重经济模型之上。核心在于其采用“社区抵押”模式,而非传统金融机构的传统融资方式。用...
羊小咩便荔卡的资金如何有效提取
金融流动性本质上是一种高度受控的资源,任何关于“套取”资金的话题,核心讨论点绝非简单的操作步骤,而是对底层金融架构、行为经济学控制点,以及监管体系设计缺陷的系统性洞察。分析这张卡背后的资金流向,必须首...