羊小咩享花卡额度使用技巧与优化策略
羊小咩享花卡的额度管理机制本质上是通过消费行为数据构建的信用模型。系统会根据用户的还款记录、消费频次、账单金额等维度动态调整可用额度。当用户频繁使用额度进行非必要消费时,系统会触发风控机制,降低后续额度。这种设计本意是防止过度授信,但部分用户通过刻意控制消费节奏,利用额度波动窗口期进行资金调配。例如在账单日附近集中消费,利用资金周转周期延长额度使用时间,这种操作需要精准把握系统算法逻辑,同时避免触发异常交易预警。
套现渠道的筛选需要结合商户结算规则与资金流转路径。部分线下商户支持分期付款,用户可将额度拆分为多笔消费,通过不同商户的结算周期差异实现资金提取。线上平台则存在更复杂的分层结构,某些第三方支付通道允许将额度转化为虚拟货币,再通过特定渠道提现。但这类操作往往伴随高额手续费和资金延迟,且存在被平台风控系统识别的风险。值得注意的是,不同商户的结算周期差异可能达3-7天,这种时间差为资金周转提供了操作空间。
风险控制体系的核心在于利息成本与信用记录的双重约束。当用户通过套现获取现金时,系统会根据资金使用场景自动匹配利率,部分场景可能触发年化18%-24%的高息计算。同时,频繁的额度提取行为会被纳入征信系统,可能影响未来信贷资质。更隐蔽的风险来自资金链断裂,当用户无法按时偿还本金时,系统会启动催收程序,导致信用评级下调。这种风险在额度使用超过30%警戒线后尤为显著。
合规性边界需要建立在对金融监管政策的深度理解上。当前监管对消费金融产品的套现行为存在明确界定,部分操作可能触及《银行卡业务管理办法》中的违规条款。例如通过虚构交易获取资金、利用多账户套利等行为,均可能被认定为非法集资或洗钱活动。合规的套现方式应限定在指定场景,如教育缴费、医疗支出等,且需确保资金流向可追溯。这种操作模式虽然能规避法律风险,但会显著降低资金使用效率。
替代方案的探索需要结合用户资金需求的实质属性。对于短期流动性需求,可考虑将额度用于高收益理财产品的质押融资,这种操作既能获取资金又能获得投资收益。长期资金规划则更适合通过额度置换消费分期,将额度转化为可支配现金的同时,利用分期免息政策降低资金成本。这种策略需要精确计算资金周转周期与收益预期,确保资金使用效率最大化。最终,所有操作都应建立在对自身财务状况的客观评估之上。
相关文章
拍拍贷合规之路:安全可信的借贷平台转型记
## 拍拍贷:从行业动荡到合规转型的网贷之路 在互联网金融快速发展的时代浪潮中,拍拍贷作为国内早期知名的P2P网络借贷平台,曾凭借创新的商业模式和庞大的用户基础,一度成为行业的标杆。然而,随着行业监...
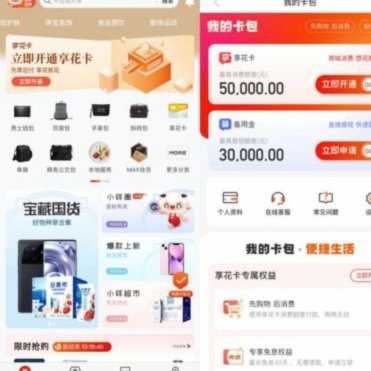
秒到账背后:金融科技如何重塑你的消费体验?
羊小咩购物额度秒到账,这一功能看似简单,实则蕴含着平台在消费金融领域深耕细作的智慧。秒到账并非技术上的奇迹,而是建立在多重风控机制与精准用户画像基础上的金融创新。平台通过大数据分析用户的消费习惯、信用...
分期乐延期还款攻略
面对分期乐的还款压力,不少人会选择延期还款以缓解财务压力。分期乐作为一种消费信贷产品,其灵活性为消费者提供了便利,但同时也伴随着一定的风险。如果遇到临时资金周转困难,如何合理进行延期操作呢?以下几点建...
白条取现实时到账吗?最快多长时间?
**白条取现当天到账吗多久到账** 对于许多依赖蚂蚁借呗解决短期现金流问题的朋友来说,最关心的问题莫过于“这笔钱到底什么时候能到账”。简单回答是:**不一定立刻到账,但多数情况下在一天之内完成转账。...
得物账户余额如何快速提现
得物账户余额提现需通过平台内置的支付通道完成,核心流程围绕账户安全验证与资金转移两个维度展开。用户需在个人中心找到「钱包」模块,进入后选择「提现」选项,系统会自动跳转至第三方支付接口页面。此过程需完成...
套现到账:实时到账的真相
所谓的“套现实时到账”,其背后涉及的并非单一的转账指令,而是一套复杂的金融结算体系,其速度和最终确认时间极度依赖于资金流动的起始点、涉及的支付通道类型,以及各层级机构的资金清算周期。从专业的角度审视,...