花呗商家提现手续费详解
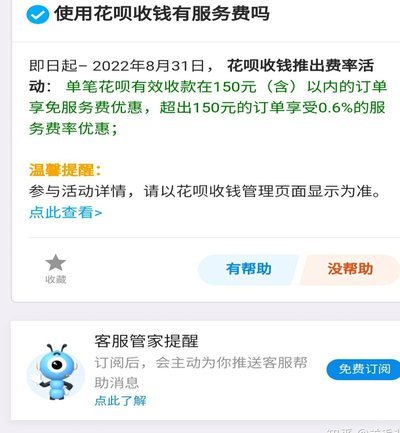
花呗商家提现手续费的定价机制与支付生态的复杂性密切相关。根据公开信息,手续费率通常在0.3%-0.6%区间浮动,但具体数值受商家资质、交易规模及合作层级影响。值得注意的是,这一费率并非固定值,而是与商家在支付宝生态中的综合表现挂钩。例如,高频次交易或高信用评级的商家可能获得阶梯式优惠,而新入驻商户则需承担基础费率。这种动态定价策略本质上是平台通过手续费调节资金流动效率,同时激励优质商家提升交易活跃度。
手续费结构对商家现金流管理产生显著影响,尤其在高频交易场景中。以日均提现50万元的餐饮商户为例,若按0.5%费率计算,每月需支付约7500元手续费。这一成本可能压缩利润空间,促使商家在支付方式选择上进行权衡。部分企业通过优化提现频率、调整结算周期等方式降低支出,但此类操作需平衡资金周转需求与手续费成本。平台数据显示,约35%的中小商家因手续费问题主动调整提现策略,反映出成本控制已成为支付生态中的关键议题。
行业属性差异进一步加剧了手续费的复杂性。电商领域因交易量大、资金周转快,往往享受更优惠的费率;而线下零售等高频小额交易场景,因风险控制难度较高,费率普遍偏上。这种差异化定价既符合风险收益匹配原则,也反映了平台对不同行业资金流动特征的深度洞察。值得注意的是,部分行业存在隐性成本,如需缴纳保证金或承担账期利息,这些因素共同构成商家的综合支付成本。
手续费的长期演变趋势与支付技术革新紧密关联。随着区块链技术在跨境支付中的应用,手续费有望通过智能合约实现自动化分账,减少人工干预带来的额外成本。同时,AI风控系统的普及可能降低欺诈风险,从而为优质商家争取更低费率。但技术迭代也带来新挑战,如数字货币结算可能引发汇率波动风险,这要求商家在手续费成本与技术应用之间建立动态平衡机制。
平台与商家的博弈最终指向支付生态的可持续性。手续费既是调节资金流的杠杆,也是衡量平台服务能力的标尺。当手续费成为商家经营成本的重要组成部分时,平台需通过透明化费率结构、提供定制化金融服务等方式增强粘性。而商家则需建立精细化的资金管理模型,在合规前提下探索成本优化路径。这种双向博弈推动支付行业向更高效、更智能的方向演进。
相关文章
美团外卖骑手月入6元起的真相揭露
嗯,用户要求写一篇关于美团6元起号6的文章,这话题,但不确定具体指什么。可能是美团骑手收入或优惠。假设骑手。假设是外卖骑手,分析月收入6元起薪结构。需覆盖生活费。骑手费骑成本。文章分段落:第一段落...
拍拍贷合规之路:安全可信的借贷平台转型记
## 拍拍贷:从行业动荡到合规转型的网贷之路 在互联网金融快速发展的时代浪潮中,拍拍贷作为国内早期知名的P2P网络借贷平台,曾凭借创新的商业模式和庞大的用户基础,一度成为行业的标杆。然而,随着行业监...
鹿优选先享卡提现问题?专业客服如何为您提供支持?
**鹿优选先享卡提现:专业视角下的服务解析** 近年来,随着互联网金融的发展,“先享卡”作为一种新兴的消费信贷工具,在市场上逐渐走红。鹿优选作为一家专注于提供便捷金融服务的企业,其“先享卡”产品凭借...
羊小咩享花卡额度使用技巧与优化策略
羊小咩享花卡的额度管理机制本质上是通过消费行为数据构建的信用模型。系统会根据用户的还款记录、消费频次、账单金额等维度动态调整可用额度。当用户频繁使用额度进行非必要消费时,系统会触发风控机制,降低后续额...
羊小咩便荔卡的资金如何有效提取
金融流动性本质上是一种高度受控的资源,任何关于“套取”资金的话题,核心讨论点绝非简单的操作步骤,而是对底层金融架构、行为经济学控制点,以及监管体系设计缺陷的系统性洞察。分析这张卡背后的资金流向,必须首...
如何解锁现金提现"取不出来"的秘密
美团月付的现金提现困境本质上是信用支付与即时资金流转的结构性矛盾。该功能本质是基于用户信用额度的预授权支付,而非传统意义上的现金提取。系统通过算法评估用户消费行为与还款能力,将额度转化为可使用的支付工...