花呗套付款可靠吗?真相揭秘
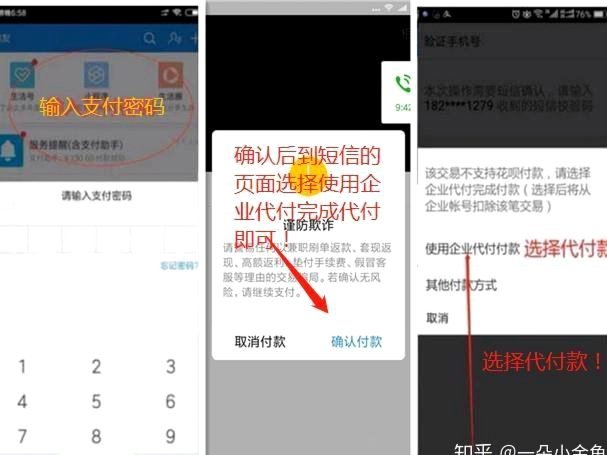
任何涉及将消费信贷工具(如花呗)用于“套付款”的行为,从金融结构和风险管理的角度来看,其可靠性天然为零,所谓的“成功”往往只是周期性的烟雾,而非真正的资金回流。这种操作本质上是在利用信贷额度做资金的虚...
如何轻松关闭分期付款功能
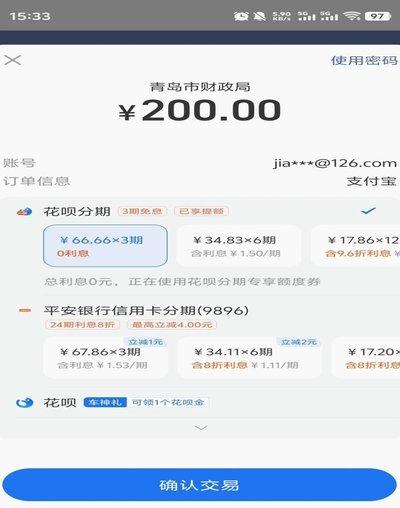
分期付款功能的关闭本质上是对消费行为的重新校准。当用户意识到分期带来的隐性成本时,往往需要系统性地切断这一支付路径。不同平台的分期机制存在差异,例如电商平台的分期付款通常绑定账户信用额度,而金融App...
金融理财的灵活管理指南
月付提现,即按月支付利息并提取本金的方式,在金融产品中有着广泛的应用。这种模式在很大程度上提升了资金的灵活性和用户的理财体验。以投资理财产品为例,用户可以按照每月收入或现金流的时间节点来规划财务支出,...
分期乐的钱怎么提出来?
分期乐作为消费金融平台,其资金流向本质上是基于商品交易的信用支付模式。用户账户中的"可提现余额"实际是平台根据用户信用评估后授予的临时授信额度,而非真实可支配现金。这种设计与传统信用卡存在本质差异,提...
揭秘花呗信用额度套现背后的真相与风险
在消费金融的暗流中,套现花呗信用购的平台正成为一种高风险的灰色操作。这类平台声称能将用户的花呗额度快速转为现金,实则通过复杂的交易链条实现信用额度的“变现”。我追踪多个案例发现,用户往往在急需资金时选...
了解桃朵 APP 赚钱模式,广告、会员及合作项目
桃朵APP作为一款专注于创意设计与资源共享的应用程序,其盈利模式主要集中在几个关键领域。首先,桃朵APP通过为设计师和创作者提供一个展示平台,让其作品有机会被更广泛地发现和认可。为此,桃朵APP会收取...
美团月付:商家的“套利”之道
那些能够提供“美团月付取现”服务的商家,本质上并非传统意义上的零售商,而是游走在支付结算体系边缘的“信用转换中介”。他们并不通过商品的实物价值获利,而是利用美团月付额度与现金流动性之间的价差进行套利。...
白条额度:怎么用、能提现吗?
白条购物额度作为一种特殊的信用支付方式,其核心功能在于为用户提供灵活便捷的消费体验。但用户往往会好奇,如何将这一信用额度具体转换成实际可用的资金?答案并不复杂,但在操作过程中有一些细节需要注意。 首先...
套花呗背后的消费真相
“套花呗”这个网络用语,并非简单的借贷行为,而代表了一种特定的消费行为模式,更深层次地反映了中国经济社会发展下,年轻群体对消费和现金流管理的认知偏差。其核心在于利用花呗的免息期和分期功能,而非真正意义...