花呗套付款可靠吗?真相揭秘
任何涉及将消费信贷工具(如花呗)用于“套付款”的行为,从金融结构和风险管理的角度来看,其可靠性天然为零,所谓的“成功”往往只是周期性的烟雾,而非真正的资金回流。这种操作本质上是在利用信贷额度做资金的虚假循环,试图在短时间内创造出超过真实收入或资产价值的资金周转假象。从专业的角度分析,任何依靠跨平台、跨用户、反复回流的套付链条,都如同建立在一堆不断变动、随时可能崩塌的沙塔之上。它绕过了金融机构的底层风控模型和真实的现金流匹配机制,构建的是一个极度脆弱的,依靠高杠杆和时间差支撑的虚拟现金流体系,其内在的破裂点必然是不可预测、难以控制的爆发点。
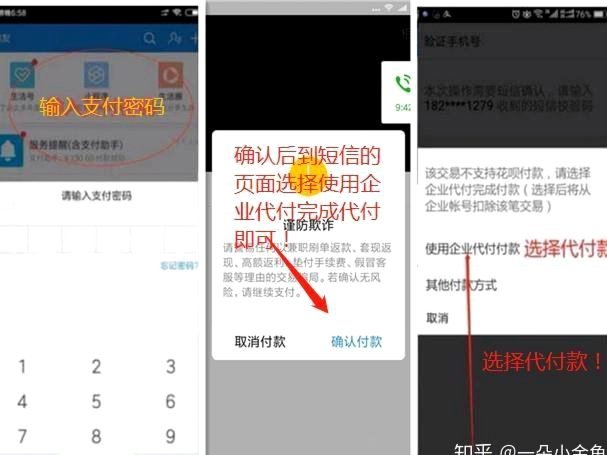
这种风险的深层根源,在于混淆了“信贷额度”与“实际现金流”的概念。信贷工具的核心价值是提供消费平滑和资金周转的灵活性,而非成为无上限的提款机。所谓的套付款,无论其流程多么复杂精妙,最终都必须在真实的买卖双方发生无法弥合的资金缺口。一旦参与链条中的任何一个环节——无论是提款方、受款方还是支付平台——出现风控调整、资金滞留或爆仓,整个体系就会瞬间瓦解。这不仅意味着资金无法回笼,更会导致多重账期和支付违约,将原本的金融操作升级为复杂的债务泥沼,资金链的断裂速度远超参与者的想象。
从法律和合规的角度审视,这类行为的风险远远超越了单纯的资金损失。当套付款涉及多方利益和反复交易时,一旦触及到利用信贷进行非法资金转移、搭建传销性质的วง路,就很容易引发法律的警觉。 금융기관和相关监管部门对于信用工具的滥用行为是高度敏感的。参与其中不仅承担的是经济损失,更有可能触及违反金融交易规则或构成诈骗行为的法律红线。参与此类行为,不仅损耗个人信用记录,造成未来获取正规信贷的障碍,更可能将个人卷入到更复杂的法律纠纷之中。
最终,无论操作流程如何优化、理论推演多么精巧,过度依赖信用透支去进行不符合市场规律的资金循环,本质上是对自身财务风险承受能力的透支。真正稳健的金融行为,其基础一定是基于真实的现金流进出口,而非基于“未来信贷额度”的预设幻想。对于任何追求稳定财富增长的人士而言,专业的财务规划必须将信用工具视为辅助决策的辅助手段,而不是资金的源头活水。保持警惕,深刻理解金融产品的边界和用途,避免被任何“高回报、低难度”的资金周转模式所诱惑,这是保护个人财产和规避金融陷阱最可靠的防御机制。
相关文章
创新“先享后付”模式背后的机遇与挑战
享花卡作为新兴消费金融平台,其核心逻辑建立在“信用前置”与“场景嵌入”的双重驱动上。该平台通过与线上线下商户的深度合作,将分期支付服务嵌入消费链条,用户在购物时可选择分期付款,资金由平台先行垫付。这种...
在哪关闭携程金融服务
随着互联网金融的普及,越来越多的人选择通过旅游平台进行便捷的一站式服务预订。携程金融服务便是其中的一种,在为用户带来便利的同时,也引发了不少关于如何合理使用和管理的问题。当您决定停止使用携程金融服务时...
微信分付套现后利息怎么算?
微信分付本质是定向消费信贷工具,任何试图将其资金转移至个人账户的操作,不仅无法免除利息,反而会触发更严格的计息机制。分付采用按日计息模式,资金一旦通过虚拟商户或第三方通道完成转账,系统会立即从交易发生...
客户体验新引擎:流程优化与数据驱动
“便利tie”,这个词语在商业生态系统中已经渗透出一种近乎默认的存在感。它并非仅仅是企业为了简化流程而推行的标准化过程,而是一种对效率、透明度和协作的深度承诺。更准确地说,便利tie代表着企业对客户体...
分期乐权益获取技巧
了解如何快速提取分期乐中的权益,需要从多个角度进行深入分析。首先,“分期乐”通常是指利用平台提供的信用服务进行分期消费或贷款,但这个话题可能引申为如何高效地获得平台提供的各类优惠和福利。 对于用户来...
得物额度提现策略解析
在电商行业快速发展的今天,得物平台作为一个以潮流商品为核心的电商平台,吸引了大量年轻消费者。然而,在运营过程中,许多商家会遇到一个实际问题:如何合理处理从得物额度中提取的现金?这一操作不仅关乎资金流动...