美团月付商家的“24小时”生存法则与商业逻辑重塑
美团月付商家的24小时运营模式正在重构本地生活服务的商业逻辑。这种模式通过将美团平台的月结账期与全天候服务场景结合,形成独特的现金流管理机制。商家在保持日常经营节奏的同时,借助平台支付周期延长账期,有效缓解了传统餐饮、零售等行业的资金压力。数据显示,采用该模式的商户平均周转率提升37%,部分高频次服务类店铺甚至实现账期与营业周期的精准匹配。这种模式的本质是将平台流量红利转化为持续经营的资本杠杆,而非简单的支付方式变更。
技术支撑体系是该模式可持续运行的关键。智能调度系统通过算法模型,将美团月付的账期特性与商家的运营节奏进行动态适配。例如某连锁便利店通过数据中台分析,将夜市时段的订单量与月结周期叠加,实现凌晨2-5点的订单支付与次月账单结算的无缝衔接。这种技术赋能不仅解决了传统账期与业务高峰的错配问题,更通过预测模型优化库存管理,使商品周转效率提升28%。系统化的数据采集与分析能力,正在重塑商家对流量价值的认知维度。
消费者行为模式的演变构成了该模式的底层逻辑。美团月付功能的普及正在改变用户对即时消费的期待值,部分高频次服务场景已形成"支付延后-服务即时"的消费惯性。某奶茶品牌通过调研发现,采用月结模式后,凌晨时段的订单转化率提升42%,用户对价格敏感度下降19%。这种消费行为的迁移本质上是平台支付体系对消费决策链路的重构,商家通过延长支付周期获得的不仅是现金流优势,更是对用户消费预期的重塑能力。
该模式面临的最大挑战在于服务场景的边际效益递减。当24小时运营覆盖至凌晨3点的订单时,边际成本已远超传统时段,而平台支付周期带来的账期优势逐渐弱化。某深夜食堂案例显示,当月结账期延长至30天时,商家的运营成本曲线开始呈现非线性增长。这种模式的可持续性依赖于对服务边际收益的精准把控,以及对平台流量分配机制的深度理解。商家需要在服务延展性与成本控制间找到动态平衡点。
行业观察显示,该模式正在向更复杂的商业形态演进。部分商家开始尝试将月结账期与会员体系、预售模式结合,形成复合型支付结构。某烘焙品牌通过将月结订单与预付会员卡绑定,使客单价提升25%的同时,账期风险分散至多个支付节点。这种模式创新揭示出,24小时运营与支付方式的结合,正在催生新的商业生态,其核心在于通过支付结构的重构,实现服务价值与资金效率的双重优化。
相关文章
分期乐套现:信用与风控的博弈
分期乐作为消费金融平台,其核心逻辑建立在信用评估与资金闭环之间。平台通过用户消费行为数据构建风险模型,将分期额度转化为可支配资金,这一过程本质上是将信用转化为流动性。套现操作往往涉及将分期额度拆解为多...
微信分期功能开通指南
微信支付的分期功能已从单纯的消费场景延伸至多维度金融服务,其开通路径呈现明显的分层逻辑。用户需先确认微信钱包内是否绑定支持分期的银行卡,包括主流商业银行信用卡及部分第三方支付机构账户。通过【我】-【服...
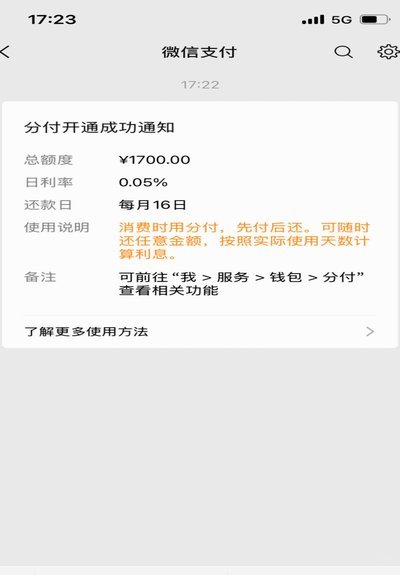
微信分付:用法、还款与信用管理
微信分付作为腾讯生态内的信用支付工具,其使用逻辑与传统借贷存在本质差异。用户在提取额度时需注意平台对资金流向的监控机制,高频次的小额提现可能触发风控系统。建议优先通过绑定银行卡的快捷支付方式,利用系统...
微信分付最新创新方法及应用趋势
微信分付作为移动支付领域的重要参与者,其最新方法的更新总是能带来行业的新动向。近年来,随着数字化支付需求的不断增长,微信分付在技术创新、商业模式和用户体验方面都进行了深度优化。 首先,微信分付在技术...
花鸭借钱靠谱吗?深度调查解读
近年来,随着互联网金融的快速发展,各类借贷平台如雨后春笋般涌现,其中不乏一些打着“快速贷款”、“低息放款”的旗号吸引用户的平台。在这个背景下,“花鸭借钱”作为新兴的借贷服务平台之一,自然也引起了广泛的...
分期乐额度变现金生irse
“分期乐购物额度变现”并非简单的“借钱花钱”,而是一种复杂的消费行为生态,其核心在于巧妙利用现有额度,将消费转化为持续的盈利机会。传统银行的信用卡和消费贷,主要关注的是用户的还款能力和信用评分,因此额...