分期乐逾期了怎么办?
面对分期乐逾期,最本能的反应往往是躲避与失联,但这恰恰是风险升级的导火索。在金融机构的风险控制逻辑中,失联被直接等同于“丧失还款意愿”,这会促使平台将催收流程从最初的短信提醒,迅速切换至高强度的电话催收甚至委托第三方机构。逾期带来的不仅是逾期罚息,更核心的压力在于信用资产的贬值。因此,打破沉默、主动建立沟通渠道,是应对此次财务危机的首要准则。只有维持沟通的连贯性,才能在后续的协商中保留一定的博弈空间,避免因信息不对称而陷入被动局面。
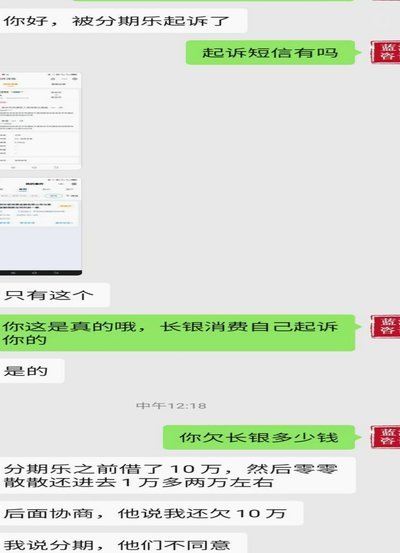
有效的应对策略并非单纯的“请求宽限”,而是基于事实的“方案博弈”。当暂时无法足额偿还时,切忌只表达“没钱”这种无效信息,而应尝试提交一份具备逻辑性的“还款计划书”。你需要梳理当前的现金流缺口,并寻找可证明的还款障碍——例如医疗支出证明、失业通知或收入下降的凭证。通过展示真实的财务困境及未来的资金回笼预期,尝试与平台协商进行“展期”或“重新分期”。这种基于证据的谈判,本质上是在向债权人传递一种“由于客观困难导致暂时性违约,但具备根本性还款能力”的信号,从而争取减免部分罚息或调整还款节奏的可能性。
必须清醒地认识到,逾期对个人征信系统的伤害具有“长尾效应”。征信报告记录的不仅是金额,更是个人的还款行为模式。一次短期逾期可以通过后续的积极补救来降低负面影响,但频繁或长期的逾期会导致信用评分的断崖式下跌,进而影响未来的房贷、车贷甚至职业准入。在资金极度匮乏的情况下,应采取“最小化损失策略”,即尽可能优先偿还本金或哪怕是极小部分的利息,利用这笔微小的还款行为在系统内留下“主动履行义务”的记录,从而通过行为修正来阻断信用恶化的恶性循环。
最危险的应对方式是陷入“以贷养贷”的债务螺旋。许多人在面临分期乐逾期时,试图通过其他高息小额贷款来填补缺口,这种行为极易导致债务规模呈指数级增长,最终导致整个个人财务结构的彻底崩塌。真正的解决之道在于财务结构的“去杠杆化”与“流动性重组”。这要求个人必须进行极端的开支缩减,并对现有的所有债务进行优先级排序,将资源集中于处理成本最高、风险最大的债务。解决短期还款压力不仅需要寻找外部资金,更需要通过重塑个人的现金流管理逻辑,从根本上切断债务扩张的源头,防止短期流动性危机演变为长期的财务灾难。
相关文章
商家白条运营:全攻略
近年来,随着互联网金融的迅速发展,“白条”作为一种创新的支付方式,在购物和消费场景中被广泛使用。商家如何有效地利用白条提供的额度进行运营优化呢?以下将详细介绍一种常见操作模式。 首先,商家需要明确自...
如何将得物余额提现到微信
1. **理解余额提现机制** 首先,需明确得物平台的余额提现规则。通常情况下,用户在得物APP内积累的余额可以通过特定方式转换为现金并提取至第三方支付账户,如微信、支付宝等。这一步骤不仅涉及个人...
鹿优选还款方式全解析
鹿优选的还款方式,远比大多数人想象的复杂,实际上,它并非单一的“还款”,而是基于其“分期灵活还款”的核心模式,因此需要理解其背后的逻辑才能高效地管理自己的账单。鹿优选的核心价值在于提供消费信用的便利,...
怎样在面对面交易中实现套现
经济环境的不断变化使得套现成为许多企业追逐利润的重要手段。在面对面交易中,套现操作更是隐蔽且复杂。这种行为通常通过虚增交易金额或虚构交易对象来实现资金的快速流动。 传统的套现方式包括利用关联交易、虚...
拍拍贷合规之路:安全可信的借贷平台转型记
## 拍拍贷:从行业动荡到合规转型的网贷之路 在互联网金融快速发展的时代浪潮中,拍拍贷作为国内早期知名的P2P网络借贷平台,曾凭借创新的商业模式和庞大的用户基础,一度成为行业的标杆。然而,随着行业监...
美团余额能提现变现吗?
美团账户余额本身并不直接提供提现功能,这与传统的银行账户有所不同。用户在美团平台产生的余额,通常是“服务消费券”或“无门槛红包”等形式,其本质是用于消费,而非银行资金。因此,不存在美团平台直接提供提现...