携程拿去花提现会上征信吗?
携程拿去花作为旅游服务平台衍生的金融功能,其提现行为是否涉及征信系统需从产品设计逻辑切入分析。该服务本质上属于消费贷或信用支付工具,用户提现时可能触发资金方的信用评估机制。但根据目前公开信息,携程并未明确将该功能与央行征信系统直接关联,其风险控制更多依赖内部风控模型和合作金融机构的白名单机制。这种设计使用户在使用过程中可能面临信息采集的隐性风险,例如资金方可能通过API接口获取用户行为数据用于后续授信评估。
从金融监管视角观察,携程拿去花的提现功能若涉及资金拆借,需符合《征信业务管理办法》中关于信息采集的合规要求。但实际操作中,该服务更多采用场景化风控,通过用户在携程平台的历史消费、行程履约等数据构建信用画像。这种模式虽未接入央行征信系统,却可能形成企业内部的"替代性征信",对用户后续在携程生态内的金融服务产生影响。值得注意的是,部分合作金融机构可能将用户数据同步至百行征信等市场化征信机构,这种间接关联容易被用户忽视。
用户在使用该功能时需特别关注服务协议中的授权条款。携程拿去花提现可能涉及多个法律主体,包括资金提供方、支付机构及平台方,三方在数据使用上可能存在不同规则。若用户授权资金方查询征信,即便携程未直接上报,仍可能通过合作机构间接影响征信记录。这种多层授权链条增加了用户对信用信息流向的不确定性,建议在使用前通过客服渠道确认具体征信上报规则。
从行业发展趋势看,旅游金融产品正逐步向精细化征信管理转型。携程拿去花若未来接入央行征信系统,将显著提升其风控能力,但也可能加剧用户对隐私泄露的担忧。当前阶段,该服务更倾向于通过行为数据建模替代传统征信,这种模式虽降低合规成本,却可能造成信用评估的偏差。用户在享受便利性的同时,需警惕非传统征信体系下的信用风险累积问题。
实际使用中,用户应区分"提现"与"借款"的法律属性差异。携程拿去花提现若被认定为消费贷,其征信影响程度取决于资金方的上报政策。部分金融机构可能仅在逾期超过90天时上报征信,而另一些机构则可能在放款时即进行查询。这种差异性使用户难以准确预判信用影响,建议在使用前通过征信报告查询、金融机构客服咨询等途径获取明确信息,避免因信息不对称导致的信用风险。
相关文章
享花卡:用鲜花讲好故事
在当今快节奏的生活中,表达心意的方式多种多样,而享花卡作为一种以鲜花为核心的服务平台,凭借其独特的设计理念和功能亮点,在情感传递领域掀起了一股新潮流。享花卡不仅是一款鲜花订购应用,更是一个融合了现代科...
分付套现风险大?哪个软件别碰
在探讨“分付套现秒回 哪个软件”这一话题时,首先需要明确的是,“分付”是蚂蚁金服推出的一种信用支付产品,主要用于日常消费,旨在提升用户体验。而所谓的“分付套现秒回”,则涉及一种不正当使用金融工具的行为...
得物分期提现新模式解析
得物分期提现,作为一种新型的消费金融模式,在当下电商环境下越来越受到消费者的青睐。它不仅简化了购物流程,还让购买力得到进一步释放,消费者可以通过分期支付的方式享受商品或服务,待还款周期结束后,再一次性...
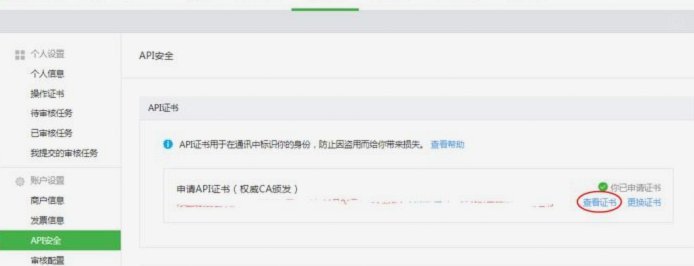
微信商家收款码申请全攻略
微信商家收款码的申请涉及多个技术与合规环节,其核心在于通过微信支付商户平台完成身份验证与接口对接。首先需准备营业执照副本、法人身份证正反面及银行对公账户信息,这些材料构成基础信任背书。注册流程需在微信...
分期乐额度提升实用技巧
分期乐是众多年轻人喜爱的消费金融平台之一,它为用户提供了一种灵活的购物和支付方式。要想获得更高的额度以满足消费需求,用户需要深入了解并掌握一些关键策略。 首先,建立良好的信用记录至关重要。作为消费者...
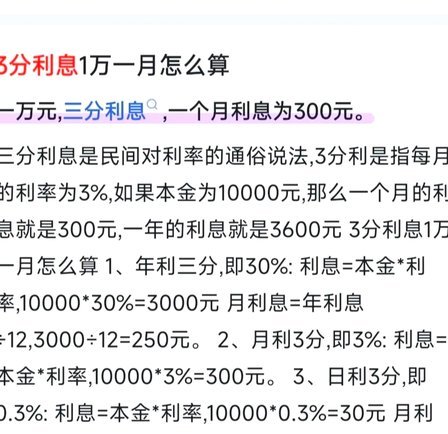
微信分付套现后利息怎么算?
微信分付本质是定向消费信贷工具,任何试图将其资金转移至个人账户的操作,不仅无法免除利息,反而会触发更严格的计息机制。分付采用按日计息模式,资金一旦通过虚拟商户或第三方通道完成转账,系统会立即从交易发生...