花呗合法吗?如何进行投诉维权?
花呗作为一家第三方消费金融服务平台,由蚂蚁集团旗下,自2020年上线以来迅速崛起,成为许多消费者理财和借贷的选择。关于其合法性,首先需要明确的是,根据中国法律,互联网借贷业务属于金融信息化服务,这类平台如果符合相关法律法规,是完全合法的。花呗在运营过程中严格遵守金融监管部门的要求,对客户资质进行严格审核,并采取多种措施防范风险,如建立专项处理机制、定期开展风控评估等。
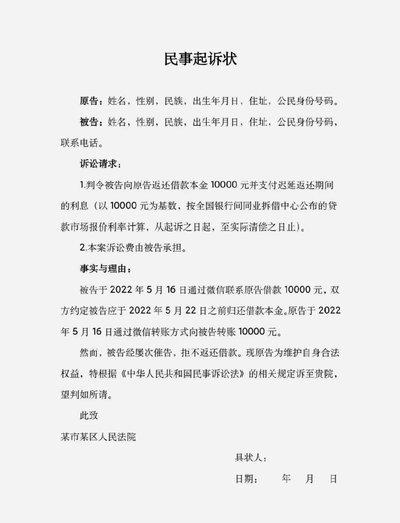
在投诉渠道方面,用户可以通过多种方式反映问题。首先,可以直接访问花呗官方网站,在“帮助中心”或“反馈客服”模块提交投诉信息。其次,通过电话或在线客服与平台工作人员沟通,详细说明问题情境。如果用户对解决结果不满意,还可以向国家消费者保护委员会或当地的消费者协会投诉。此外,如果涉及金融纠纷,可以依据《中华人民共和国民法典》通过法律途径维护权益。
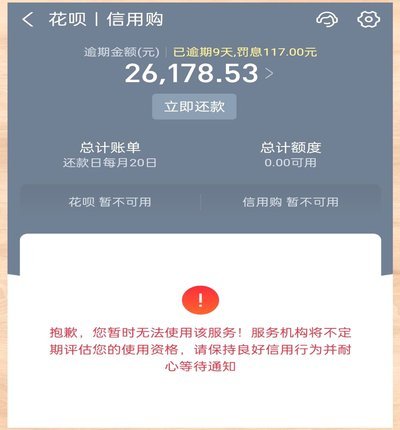
在处理投诉过程中,平台通常会要求用户提供相关证据,如合同、账单等文件,以便核实问题具体情况。对于合法性方面的疑虑,建议用户关注花呗的资质认证信息和监管机构的评价,确保平台运营符合行业标准。同时,在投诉时,可以明确表达自己的权益,如要求平台承担责任或采取补救措施,这有助于提高问题解决的有效性。
总体而言,花呗作为一家合法的金融服务平台,其服务模式和风险控制机制值得认可。用户在遇到问题时,可以通过多种渠道投诉,同时注意提供必要的证据支持,以便问题能够得到妥善解决。对于平台合法性和投诉途径的深入了解,有助于用户更好地维护自身权益。
相关文章
商家白条额度出现怎么办?解读与应对策略
商家后台突然显现的白条取出额度,往往并非传统意义上的消费信贷入口,而是平台基于交易流水与信用画像生成的供应链金融预览标识。消费者端的白条额度无法直接划拨至商家账户,若界面出现相关提示,实质是系统对商户...
拿去花提现全流程解析
提现流程的底层逻辑依赖于账户体系与资金流转的精准匹配。当用户通过"拿去花"平台获取资金后,系统需将虚拟额度转化为可提现的实体资金。这一过程涉及多层验证机制,包括但不限于实名认证状态、绑定银行卡的合规性...
鹿优选商城购物额度如何提现
### 鹿优选商城购物额度:一种被误解的消费模式 #### 额度的本质与用户认知偏差许多用户将鹿优选的“购物额度”误解为类似银行贷款的现金提取功能,但实际上,这种额度更接近于积分或信用额度的结合体。...
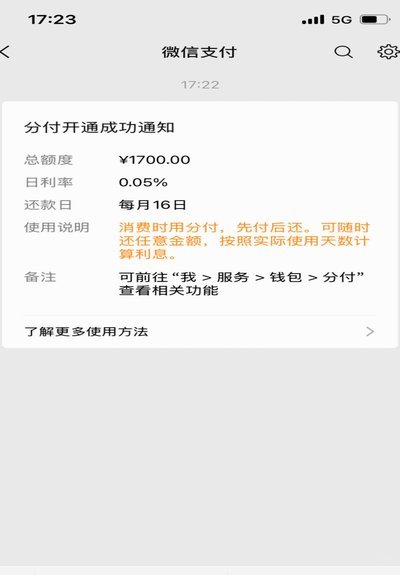
微信分付:用法、还款与信用管理
微信分付作为腾讯生态内的信用支付工具,其使用逻辑与传统借贷存在本质差异。用户在提取额度时需注意平台对资金流向的监控机制,高频次的小额提现可能触发风控系统。建议优先通过绑定银行卡的快捷支付方式,利用系统...
海鸥贷:助力中小微企业高效融资的新选择
近年来,互联网金融平台如雨后春笋般涌现,“海鸥贷”便是其中颇具特色的一员。海鸥贷主要致力于为中小微企业提供融资服务,通过线上化、透明化的操作流程,简化了传统借贷程序中的繁琐环节,使得借款过程更加便捷高...
羊小咩便荔卡的资金如何有效提取
金融流动性本质上是一种高度受控的资源,任何关于“套取”资金的话题,核心讨论点绝非简单的操作步骤,而是对底层金融架构、行为经济学控制点,以及监管体系设计缺陷的系统性洞察。分析这张卡背后的资金流向,必须首...