分期乐取现的秘密
“分期乐取现”在商业金融领域并非一个标准的会计名词,它更像是一个高度市场化、口语化的产品包装术语。从本质拆解来看,这个描述指向的是一种利用信用额度或预设的长期分期付款机制,实现资金的短期变现和即时流动性的金融操作模式。其核心逻辑在于将原本用于购买商品或支付服务费用的“未来消费能力”,通过财务产品转换为可立即使用的现金流。它满足了用户从账面上看似拥有大额信用额度,但缺乏到手实物资产支持的资金需求。理解这一概念,不能仅停留于字面含义的简单解释,而必须深入到其运作背后的资金流转结构和金融产品的设计逻辑之中。
这种模式的魅力点在于它的低门槛性和高度便捷性,它巧妙地将用户心理上的“即时获得感”与金融机构提供的“分摊成本感”结合起来。当消费者面临一次性的、超预算的大额支出需求时,传统借贷流程往往复杂冗长;而通过这种包装的“乐取现”机制,资金流如同凭空出现一般迅速到达指定账户,大大降低了决策和执行的摩擦力。它实质上是一种利用循环信贷或抵押贷款的剩余额度进行二次变现的行为。从产品设计层面看,这是一种高效的资本释放工具,为需要快速启动项目、支付周转资金或应对突发开支的用户提供了一道“财务捷径”,让信用额度的灵活性最大化。
然而,任何包装华丽的产品背后都隐藏着深刻的成本结构与风险陷阱。用户往往过于关注到手现金的便利性和速度,却极易忽略其复合成本。在享受即时流动性的同时,这笔资金的获得往往捆绑了高额的前期手续费、隐形的管理费用以及持续的分期利息支出。如果使用者缺乏严谨的预算规划能力,将“乐取现”误认为低成本的周转资金,很可能导致负债结构失衡。这种模式最主要的风险在于其易引发过度消费和债务恶性循环,用户在看似轻松享受现金便利的过程中,实际上是在透支未来稳定的偿付能力。
从金融机构的策略角度审视,“分期乐取现”代表了一种加速资金周转、提高信贷渗透率的盈利增长点。它极大地丰富了其现有产品的应用场景和客户留存黏性。对于发行方而言,这是将一次性的信用消费转化为持续性的现金流回笼模型;用户参与度越高,使用频次越快,利息收入来源就越稳定、越多。因此,从商业视角看,这不仅是一种金融服务,更是一种利用用户信贷需求进行的周期性资金捕获机制。了解这一点,能够帮助消费者跳脱出“取现便利”的迷雾,回归到审视实际财务健康度的冷静理性层面。
综上所述,看待任何涉及“分期乐取现”概念的产品,必须建立一套批判性的评估框架。它绝不是一个简单的资金提取过程,而是一套复杂的、包含利息计算、风险敞口和心理诱导的金融系统工程。消费者只有做到清醒认知:区分信用工具与应急资本的本质区别;精确测算实际的年化总成本(APR),而不是仅关注月供金额;才能避免被表面的便捷性所误导。真正的财务健康,建立在理性规划和稳健现金流之上,而非任何形式的透支快感。
相关文章
美团月付如何提现成现实?
美团月付是一种分期付款模式,为用户提供了便捷的消费方式。然而,许多用户可能更倾向于一次性支付或 从技术角度来看,美团月付本质上是一种虚拟账户体系,通过与银行合作进行资金托管。这意味着用户的支付资金并...
花呗安全使用指南
随着互联网金融的普及,越来越多的人选择使用花呗这类信用消费工具进行日常购物。然而,在享受便利的同时,如何安全地使用花呗成为了许多人关注的问题。对于一些特定情境下的“套现”行为,我们必须保持警觉,因为这...
花呗信用额度如何提现?详解操作与挑战
近年来,随着数字经济的发展,“花呗”作为一种便捷的消费金融服务受到了广泛欢迎。然而,不少用户在享受其便利的同时,可能会遇到“提取”问题,即如何将已使用过的信用额度转化为现金或用于其他支付目的。本文旨在...
白条取现额度突然消失怎么办?
白条取现额度突然消失,对于习惯使用这项便捷支付方式的用户来说,无疑是一种困扰。这绝非偶然现象,而是银行或支付平台为了风险控制和模型优化而采取的一种措施。理解“额度没了”背后的原因,并掌握恢复策略,比单...
鹿优选回收:绿色生活新选择
随着环保理念深入人心,绿色生活已成为当代社会的重要话题。在这个背景下,“鹿优选回收”应运而生,它不仅提供了一种全新的生活方式选择,而且为推动循环经济的发展注入了新的活力。 “鹿优选回收”的核心价值...
携程花套现费多少?
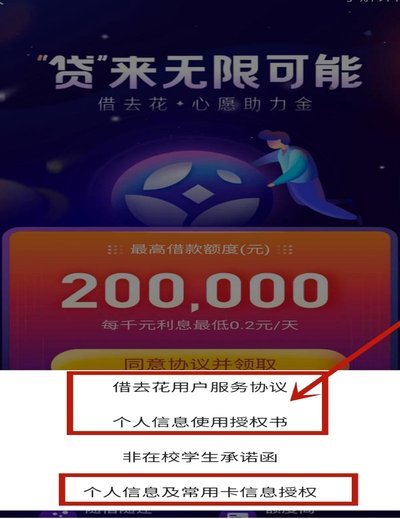
近年来,随着移动支付和互联网金融的发展,“携程拿去花”作为一种便捷的金融服务方式逐渐受到广泛关注。关于“携程拿去花套现收多少个点的费用”,这是很多用户关心的问题。 首先,需要明确的是,“携程拿去花”...