花呗套现:乱象成端
花呗套现平台的崛起,并非简单的金融漏洞利用,而是用户需求、技术迭代以及监管滞后的复杂产物。早期,这类平台往往以“优惠费率”、“快速到账”为诱饵,吸引追求即时性消费或急需资金的用户。它们的核心逻辑在于,利用花呗的信用额度,通过虚构消费场景或直接提现,将花呗的额度转化为实际现金。技术手段上,从最初的线下合作商家虚假交易,到后来的线上虚拟服务购买,再到利用APP漏洞直接提现,手段不断升级。这背后反映的是部分用户对传统金融服务效率的不满,以及对风险认知不足的侥幸心理。更深层次来看,这暴露出花呗作为一种新型消费信贷产品,在风控体系和用户教育方面的短板,加剧了金融乱象发生的可能性。
平台间的竞争,加速了套现手法的演变与隐蔽化。最初,公开的套现渠道往往伴随着高额手续费,利润空间也被迅速挤压。为了生存,平台开始采取更隐蔽的方式,例如通过搭建多层代理,或者将套现业务嵌入到其他互联网服务中。这使得监管部门的监测难度大大增加,也使得套现行为更加难以被追踪。值得注意的是,套现平台并非单纯的“无本生意”,它们需要承担技术开发、运营、以及应对监管风险的成本。因此,平台会不断寻找新的利润增长点,例如通过流量变现、数据挖掘等方式,将套现业务的风险分散。这种多元化的运营模式,使得套现平台更具韧性,也更难被彻底根除。
监管政策的逐步收紧,对套现平台造成了巨大的冲击。一方面,监管部门加强了对支付渠道的监控,对涉嫌套现的交易进行拦截和处罚。另一方面,监管部门也加大了对花呗等消费信贷产品的监管力度,要求平台加强用户身份验证、交易风控、以及用户教育。然而,监管并非一蹴而就,监管政策的制定和执行往往存在滞后性,套现平台也常常利用监管漏洞进行钻空。此外,监管部门在打击套现行为的同时,也需要考虑到对正常消费行为的影响,避免“一刀切”式的监管措施对用户体验造成损害。有效监管的关键在于,建立一套完善的风险评估体系,并根据市场变化及时调整监管策略。
套现行为的本质,是利用了金融体系中的信息不对称和监管漏洞。花呗等消费信贷产品,在提供便利支付的同时,也存在一定的信用风险。套现行为加剧了这种风险,也可能引发连锁反应,对整个金融体系造成威胁。从长远来看,解决套现问题的关键在于,加强金融科技领域的监管,完善信用体系建设,提高用户金融素养。更重要的是,要引导金融科技企业将技术创新与风险控制相结合,构建一个安全、稳定、可持续发展的金融生态系统。这需要政府、企业、以及用户共同努力,建立起一个更加完善的金融治理体系。
相关文章
美团月付:别玩“套现”陷阱
近年来,随着移动支付和分期付款模式的流行,“美团月付”因其便捷性和灵活性受到了众多用户的青睐。但部分用户对于如何将“美团月付”的资金用于非消费目的产生了好奇,即所谓的“套取现金”。从技术层面来看,这类...
携程积分怎么玩,花式兑换攻略
携程积分体系的套利逻辑本质上是资源再分配的博弈。用户通过高频次预订积累的积分,其价值转化存在多维路径。例如酒店预订积分可兑换航空里程,而航空里程又可兑换其他平台的优惠券,形成跨平台的价值转移链。这种套...
携程拿去花怎么提现
关于“携程上的拿去花能提现吗”,这个问题的答案可能因个人账户状态和使用情况的不同而有所变化。首先,需要明确的是,携程旅行APP中的“拿去花”是一种信用贷款服务,用户可以通过它获得临时额度用于支付机票、...
便荔卡提现能?
便荔卡包,作为一种新兴的支付工具,其核心功能在于为用户提供便捷的消费体验。然而,许多用户在初次接触时,往往会对“便荔卡包能提现吗”这一问题感到困惑。要回答这个问题,首先需要明确便荔卡包的本质。它并非传...
拍拍贷合规之路:安全可信的借贷平台转型记
## 拍拍贷:从行业动荡到合规转型的网贷之路 在互联网金融快速发展的时代浪潮中,拍拍贷作为国内早期知名的P2P网络借贷平台,曾凭借创新的商业模式和庞大的用户基础,一度成为行业的标杆。然而,随着行业监...
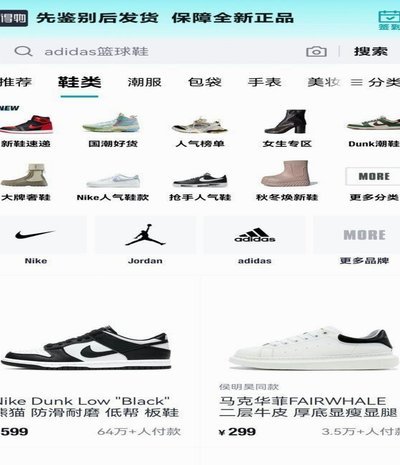
得物购物真的靠谱吗?正品保障揭秘
得物购物平台自2010年成立以来,逐渐在中国的电商市场中崭露头角,以其独特的“先鉴定后发货”服务模式备受年轻消费者的青睐。这一模式不仅确保了商品的真实性和质量,还为买家提供了一个安心购物的环境。在得物...