花呗套现:风险与正规渠道
花呗作为阿里巴巴生态内的信用支付工具,其设计初衷在于满足用户线上消费场景的支付需求。部分用户对"套现"概念存在误解,认为通过特定方式可将虚拟信用转化为现实资金。这种认知源于对平台风控机制的不了解,实际上花呗的支付流程与传统信用卡存在本质差异——其资金流转依赖于支付宝账户余额、绑定银行卡及平台授信额度,而非直接涉及现金交易。用户若试图通过虚构交易或第三方平台进行资金转移,不仅违背平台使用规范,更可能触犯《银行卡业务管理办法》等金融法规。
从风险层面分析,套现行为可能引发多重连锁反应。首先是账户安全风险,平台通过大数据监测异常交易模式,频繁的高频交易或跨区域支付可能触发风控系统,导致账户被冻结或降级。其次是信用成本问题,套现行为会直接影响芝麻信用分,进而影响未来借贷额度与金融服务体验。更严重的是,若被认定为违规操作,用户可能面临法律追责,包括但不限于《中华人民共和国刑法》中关于非法经营罪的相关条款。
合法的替代方案应聚焦于平台提供的金融服务体系。例如通过花呗分期功能实现消费平滑,或利用余额宝等工具进行资金管理。对于有资金周转需求的用户,建议优先考虑银行信用卡分期、消费贷款等正规渠道。平台也在持续优化金融服务,如推出"花呗分期付款"等产品,既满足用户消费需求,又避免了违规操作带来的潜在风险。
监管科技的迭代正在重塑支付生态。支付宝等平台通过引入AI风控模型,能够实时识别异常交易行为,对疑似套现操作实施动态拦截。同时,央行推动的"支付清算"体系升级,要求所有支付机构必须遵守严格的资金流向监管。这些技术手段的完善,使得套现行为的可行性大幅降低,同时也为用户提供了更透明的金融服务环境。
用户教育在防范风险中发挥关键作用。建议通过官方渠道了解花呗的使用规则,避免因信息不对称导致的误操作。同时,建立正确的消费观念,将信用工具视为提升生活品质的辅助手段,而非短期资金周转的工具。平台方也在加强用户引导,通过推送金融知识、风险提示等方式,帮助用户建立健康的消费习惯。这种双向的规范与引导,正在构建更安全、可持续的数字支付生态。
相关文章
分期乐额度如何提高?内幕技巧大揭秘
分期乐购物额度秒到的套路,远非单纯的“刷脸”就能完成。它涉及到一个更为精妙的信用体系和用户行为的解读。核心在于,分期乐并非仅仅是放款,更像是一个动态信用评估和风险控制的工具。商家为了拓展销售额,愿意放...
得物秒杀实战技巧全解析
在当今电商环境中,得物(Tong)凭借其独特的二手交易平台和潮流商品销售迅速崛起,秒杀活动更是其吸引消费者的一大利器。秒杀技巧,往往能让你在众多消费者中脱颖而出,获得心仪的商品。本文将深入探讨几项得物...
">
### 抖音套现24小时商家:流量变现的终极密码 在抖音的商业生态中,有一类商家以“24小时”为标签,将流量变现视为本能。他们不是传统意义上的电商卖家,而是流量与供应链之间的“套现者”。这类商家的核...
如何解锁现金提现"取不出来"的秘密
美团月付的现金提现困境本质上是信用支付与即时资金流转的结构性矛盾。该功能本质是基于用户信用额度的预授权支付,而非传统意义上的现金提取。系统通过算法评估用户消费行为与还款能力,将额度转化为可使用的支付工...
羊小咩16000现象解析
“羊小咩16000”现象的出现,不仅仅是特定平台的流行梗,更映射出当下中国互联网文化中一种独特的情感表达和消费逻辑。从内容本身来看,“羊小咩”这个形象本身就自带一种怀旧和可爱,被赋予了无辜、单纯、甚至...
微信分付套现真相:风险与机遇
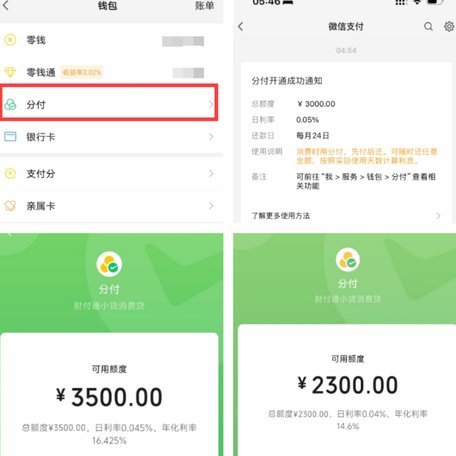
微信分付,作为一种便捷的转账方式,近年来在社交圈中迅速普及。其操作逻辑简单,即一方发起收款,另一方进行转账,金额到达后,收款方获得收益。起初,很多人认为这提供了一个低门槛的“套现”机会,但细致的分析表...