花呗分期套现风险解析
花呗分期机制的本质,绝非一个单纯的消费信贷工具,它构成的是一个复杂的信用支付循环。很多人将分期购货误解为可以无限套现的信用额度,核心误区在于混淆了“延迟支付的购买承诺”与“提前放款的现金流”。从财务模型来看,分期付款本质上是在购买商品或服务时,平台和花呗为你垫付了一笔款项,将最终的还款义务延展至未来的时间点,它构建的是一次周期性的消费负债。因此,若想将其转化为自由流通的现金,唯一的途径必须建立在“可追溯的、可出售的价值载体”之上,即您购买的商品或服务必须具备二次变现能力。一旦脱离了实际的商品或服务交易,试图单纯地进行资金流转,系统层面的风控模型会迅速识别出这种异常的交易行为。
深入剖析“套现”的具体操作路径,我们会发现它并非一条简单的直线,而是一个充满漏洞和成本的灰色地带。常见的尝试手段包括通过人情关系代购商品再出售,或是将需要回款的服务款项以分期形式先行支付。然而,无论采用何种方式,资金的终点往往是一个“消耗点”,而不是一个“现金池”。当您购买的商品在二级市场无法获得足够溢价时,整个链条就产生了断裂。更关键的是,每一次的套现尝试都会极大地增加您本身的负债总额,并使得信用周期异常拉长,这些行为记录不会被平台忽视,它们直接影响着您的信用评分,形成一个由过度透支引发的“负反馈回路”。
谈及风险成本,这是任何财务分析都无法回避的核心命题。任何试图通过分期进行资金套现的行为,其内在成本远高于单纯的利息计算。除了周期性支付的费用,更致命的是隐形的成本:过度透支导致的信用风险累计、更高的催收压力,以及一旦资金链出现断裂,可能造成的信用记录受损。信用体系的价值在于模型的稳定和可预测性,当您将花呗分期的资金流用至非消费用途,本质上是在透支自己未来可支配的信用价值。这种财务行为的风险,已经超出了单纯的“利息成本”范畴,上升到了对个人信贷健康度的系统性威胁。
最终,我们需要从更宏观的信贷结构角度审视这个问题。消费金融产品的设计,其核心逻辑是通过管理消费节点的现金流缺口,刺激消费消费。花呗分期机制的运行,依赖的始终是真实、可验证的购买交易背景。任何绕开这个消费背景,脱离到纯粹的资金借贷环节,都会触及信贷机构的底层风控红线。任何声称能提供“规避风险的提现方案”的说辞,都应被视为缺乏专业金融知识的误导性信息。真正的财务管理,要求用户将信贷工具始终锚定在明确的消费目标上,以实现杠杆效益,而非盲目追求资金的无限流通性,这才是建立稳健个人财务模型的前提。
相关文章
现金卡App官方入口安全指南
找到现金卡App官方入口,并非一件容易的事情。随着各类理财、返利应用的涌现,正版与山寨之间的界限日益模糊。许多用户在搜索过程中,经常陷入混乱,下载到风险极高的盗版应用,不仅泄露个人信息,还可能遭受经济...
携程拿去花套现方法解析
近年来,携程平台上出现了一种名为“拿去花”的金融服务产品。该服务旨在为用户提供信用卡账单分期付款或提前消费的便利方式。然而,在实际使用过程中,有部分用户发现了一些所谓的“套现”方法,即通过特定的操作手...
花呗信用额度如何提现?详解操作与挑战
近年来,随着数字经济的发展,“花呗”作为一种便捷的消费金融服务受到了广泛欢迎。然而,不少用户在享受其便利的同时,可能会遇到“提取”问题,即如何将已使用过的信用额度转化为现金或用于其他支付目的。本文旨在...
轻松获取分期乐购物额度的提升方法
了解分期乐购物额度如何使用,是用户关心的核心问题之一。分期乐作为一个在线消费金融平台,提供了灵活多样的贷款方式来满足消费者的购物需求。要将购物额度转化为实际的购买力,首先需要明确分期乐提供的两种主要获...
客户体验新引擎:流程优化与数据驱动
“便利tie”,这个词语在商业生态系统中已经渗透出一种近乎默认的存在感。它并非仅仅是企业为了简化流程而推行的标准化过程,而是一种对效率、透明度和协作的深度承诺。更准确地说,便利tie代表着企业对客户体...
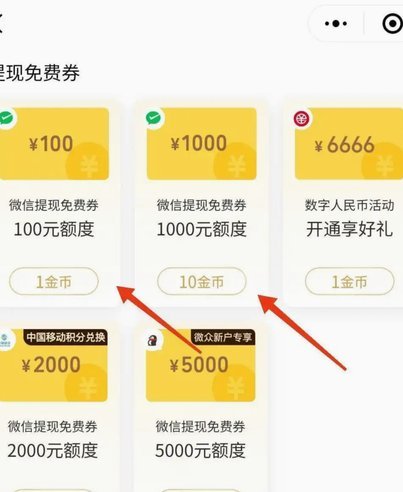
花呗商家提现免费全攻略
了解花呗商家如何实现提现免费对于商家来说至关重要,尤其是在当前经济环境下,节省每一分钱都显得尤为重要。首先,需要明确的是,花呗商家提现免费并非一项普遍政策,而是根据阿里巴巴集团的活动或特定政策提供的福...