分期乐的挑战与变革
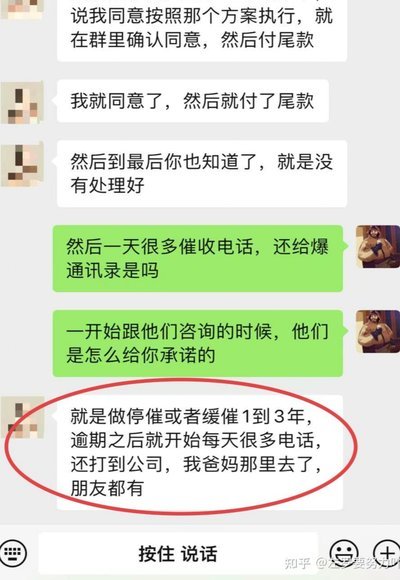
近年来,分期乐的业务波动折射出消费金融行业在合规与增长间的深层矛盾。作为乐信旗下核心产品,其用户规模曾以年均30%的速度扩张,但2022年后增速骤降至个位数。监管层对“诱导借贷”“变相高息”等行为的持续整治,直接冲击了依赖年轻客群的分期乐。平台在2023年Q3财报中首次披露“合规成本同比上升42%”,这一数据背后是算法模型调整、风控流程重构等系统性变革的代价。值得注意的是,部分用户投诉中提及的“隐形分期”“自动续费”等问题,暴露出平台在用户体验与合规边界间的摇摆。
从商业模式看,分期乐的“先享后付”逻辑正遭遇用户行为的反噬。当Z世代消费习惯从“分期购物”转向“即时消费”,平台依赖的长周期账单模式面临价值衰减。数据显示,其36期
市场竞争的加剧正在压缩分期乐的生存空间。蚂蚁金服的“花呗”与“信用购”通过生态闭环实现用户留存,京东数科依托零售场景构建闭环风控,而拼多多的“多多买菜”以极致低价冲击传统分期场景。相比之下,分期乐的“电商+金融”双轮驱动模式在流量获取与成本控制上陷入两难。2023年其获客成本同比上升27%,但用户LTV(生命周期价值)却下降了18%,这种结构性矛盾正在侵蚀平台的利润空间。
更深层的挑战来自监管科技的迭代。随着央行《金融数据安全分级指南》等新规落地,分期乐在数据合规、算法可解释性等方面面临重构。其核心风控模型需从“概率预测”转向“规则驱动”,这种转型不仅增加技术投入,更改变了原有的用户画像逻辑。内部审计报告显示,2023年因数据合规问题被暂停的贷款申请量占比达8.3%,这一数字较2021年翻倍。当合规成本侵蚀利润的同时,平台又需在用户增长与风险控制间寻找新平衡点。
行业观察者指出,分期乐的困境本质是消费金融从“规模扩张”向“质量竞争”转型的缩影。其2023年推出的“轻资产”战略,通过与本地生活服务商合作,试图在餐饮、出行等高频场景中重建用户粘性。但这种模式仍需时间验证,而监管环境、技术迭代与市场格局的持续演变,将持续考验平台的应变能力。
相关文章
得物提现怎样确保安全?
近年来,随着互联网金融的迅速发展,“得物”因其独特的购物体验和强大的社区功能吸引了大量用户。对于许多用户而言,使用得物进行消费后,是否能安全地提现成为了关注点之一。 首先,从技术层面来看,得物作为一...
白条秒出库商家双赢模式探析
近年来,随着电商行业的迅猛发展,“白条出库秒商家”这种新型商业模式逐渐走入公众视野。不同于传统零售模式中的现金交易,这一新兴模式巧妙地结合了互联网金融的便捷性和供应链管理的优势。通过“白条出库”,商家...
分期乐怎么取现金?
分期乐作为国内领先的消费金融平台之一,近年来吸引了大量年轻用户群体。然而,许多用户在使用过程中会好奇一个问题:分期乐是否支持直接取现?答案是,分期乐并不提供传统的现金提取服务。但这也引发了一个更深层次...
科技重塑信贷未来:2025年智能网贷新时代
2025年,随着科技的飞速发展与金融创新的不断深入,“无视黑白户秒过的网贷”成为了现实。在这一变革背景下,金融科技公司通过采用先进的数据处理技术和智能算法,能够迅速而精准地评估借款人的信用风险,从而实...
分期乐延期还款攻略
面对分期乐的还款压力,不少人会选择延期还款以缓解财务压力。分期乐作为一种消费信贷产品,其灵活性为消费者提供了便利,但同时也伴随着一定的风险。如果遇到临时资金周转困难,如何合理进行延期操作呢?以下几点建...
花式速贷探秘
“秒用花借款入口”这个概念,在当前金融科技浪潮下,反映出了一种特定需求与运作模式的演变。它并非单纯的“借钱”,而是针对那些在传统金融服务触及不到,或者对传统贷款流程有高度敏感人群,提供了一种快速、便捷...