花呗:监管收紧下的生存挑战
花呗作为蚂蚁集团旗下的核心信用支付工具,近年来面临多重政策与市场环境的挤压。2023年监管部门对互联网平台金融业务的整顿持续深化,支付机构的信贷业务被明确纳入监管框架。这一政策转向直接导致花呗的信贷额度调整机制受限,用户在申请分期或提高额度时遭遇更严格的审核流程。同时,央行推动的“断直连”政策要求支付机构与银行间数据交互必须通过央行系统,这使得花呗基于用户行为数据的信用评估模型面临重构压力,部分原本依赖大数据风控的灵活授信模式被迫收缩。
用户行为层面的转变正在重塑花呗的生存空间。随着消费者对个人信息保护意识的增强,年轻用户群体对花呗等工具的依赖度出现下降。第三方调研显示,2023年Q3有超过35%的90后用户主动关闭花呗功能,主要出于对数据隐私和过度消费的担忧。这种趋势倒逼花呗转向更合规的用户教育路径,但同时也意味着其核心用户群体正在流失。与此同时,部分用户转向银行信用卡或消费贷产品,这些渠道虽审批更严格,但因受监管保护而获得更高信任度。
消费金融行业整体的监管趋严正在放大花呗的困境。2023年监管部门对互联网平台“助贷”模式的清理,使得花呗与持牌机构的合作空间被大幅压缩。此前依赖的“联合贷”模式中,花呗作为导流方与银行共同承担风险,如今这一模式被要求必须由持牌机构主导。这种结构性调整迫使花呗重新评估自身在消费金融链条中的定位,其作为“信用支付入口”的角色被进一步弱化,业务重心不得不向更合规的场景金融迁移。
技术层面的挑战同样不容忽视。花呗早期依赖的基于用户行为的信用评分模型,在数据合规要求提升后面临重构难题。此前通过用户浏览记录、社交关系等非传统数据维度构建的信用画像,如今因隐私保护法规而难以继续使用。这种技术瓶颈迫使花呗加速引入更传统的征信数据,但这也意味着其信用评估的覆盖面和精准度将受到限制,最终影响用户体验与业务增长的平衡。
在多重压力下,花呗的未来发展路径正逐渐清晰。其核心优势——依托支付宝生态的高频消费场景,仍是难以替代的资源。但如何在合规框架内重新定义信用支付的价值,将成为关键。近期花呗与多家持牌消费金融公司达成合作,尝试通过“联合贷”模式重建业务链条,这种转型虽可能牺牲部分灵活性,却为长期合规运营提供了基础。未来花呗的存续将取决于其能否在监管红线内,找到技术、场景与用户需求的新型平衡点。
相关文章
微信商家收款码申请全攻略
微信商家收款码的申请涉及多个技术与合规环节,其核心在于通过微信支付商户平台完成身份验证与接口对接。首先需准备营业执照副本、法人身份证正反面及银行对公账户信息,这些材料构成基础信任背书。注册流程需在微信...
花呗商家提现免费全攻略
了解花呗商家如何实现提现免费对于商家来说至关重要,尤其是在当前经济环境下,节省每一分钱都显得尤为重要。首先,需要明确的是,花呗商家提现免费并非一项普遍政策,而是根据阿里巴巴集团的活动或特定政策提供的福...
聪明用额度,提升财务健康度
额度的流动性是消费行为的核心变量,其使用方式直接影响资金效率与财务健康。当额度被拆解为可拆分的消费单元时,每个消费动作都成为资金调配的节点。例如,将大额额度拆分为多笔小额消费,能降低单笔交易对现金流的...
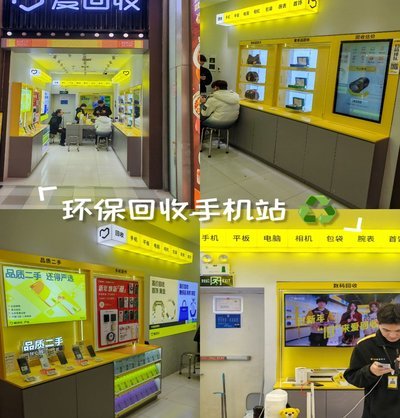
鹿优选回收:绿色生活新选择
随着环保理念深入人心,绿色生活已成为当代社会的重要话题。在这个背景下,“鹿优选回收”应运而生,它不仅提供了一种全新的生活方式选择,而且为推动循环经济的发展注入了新的活力。 “鹿优选回收”的核心价值...
美团额度提现技巧:如何快速到账
美团可用额度提现一直是用户关注的焦点,特别是“秒到账户”这个词语更加吸引人。然而,“秒到账户”并非所有情况下都能够实现,这背后的原因需要深入分析。首先,我们需要明白美团平台的资金流转机制:提现金额需经...
2025临时额度与信用管理新趋势
### 临时额度的演变与2025年的信用管理新趋势 在消费金融领域,临时额度的出现并非偶然,而是信用机构在应对用户流动性需求时的一种策略性创新。传统的信用额度往往以固定额度为主,难以适应用户在特定场...