享花卡积分如何变现
享花卡,作为一个新兴的数字信用卡,其运作模式与传统银行卡存在显著差异。核心在于其与平台“喜人”的绑定关系。这并非单纯的支付工具,而更像是一个基于消费习惯的积分生态系统。因此,“享花卡可以提现吗”这个问题,需要从多个维度进行剖析。简单粗暴地将它理解为一张可直接提取现金的卡片是错误的。它的本质在于将用户的日常消费转化为平台内的权益积累,并以此与商家合作,提供各种优惠和奖励。然而,这种模式也带来了对提现机制的特殊考量——传统银行卡可以随时随地支取资金,而享花卡的“提现”则依赖于平台的规则设计和用户的积分转化能力。关键在于,用户所积累的积分并非直接的现金价值,而是用于在喜人平台上的消费、兑换商品或服务等。
那么,具体机制上,“享花卡”是否具备提现功能呢?答案是:有限制的“变现”。实际上,喜人平台提供了多条途径,让用户将积分转化为现实价值。首先,平台内的商家合作活动中,可以利用积分直接消费,相当于完成了“提现”,只是转化率通常较低。其次,平台定期会推出一些积分兑换活动,例如购买商品、预订服务等,这些都是典型的“提现”方式。更重要的是,喜人还提供了积分转账的功能——用户可以将自己积累的积分转给好友,朋友再通过上述途径使用。这可以看作是基于平台内部生态系统的一种“灵活变现”,而非传统意义上的现金提取。 然而,用户无法直接将积分转换为银行卡余额或支付宝/微信等第三方支付账户,这是其提现机制的核心限制。
值得关注的是,喜人平台的政策会不断调整,积分的兑换规则和转化率也会随之变化。过去一些用户尝试通过平台内部的“商转”功能进行大额变现,但由于交易量控制以及风险管理考量,平台通常会设置一定的交易上限和审核机制。因此,依赖这种方式进行大规模提现的效果往往不佳。更重要的是,用户需仔细阅读喜人平台的条款协议,明确积分的使用限制、有效期以及可能产生的费用,避免因误操作导致积分损失。 持续关注平台官方公告也是至关重要的,因为政策调整往往会对用户的“变现”能力产生直接影响。
展望未来,“享花卡”的提现模式可能会进一步完善。考虑到用户对便捷性的需求,平台或将引入更开放的积分交易市场,允许用户在一定程度上将积分出售给第三方,实现更灵活的价值释放。但无论如何,其核心依然是基于喜人平台的生态系统运作,而非直接的现金提取。因此,对于“享花卡可以提现吗”这个问题,应该对它抱有现实的期望,理性看待其提供的“变现”方式,并充分了解平台规则和政策变化。 最终,利用享花卡的价值,应聚焦于在喜人平台上的消费和权益积累,而非过度期待直接的现金提现功能。
相关文章
揭秘享花卡:数字时代的信用新生态
享花卡,这个看似轻盈的名字背后,实际上蕴藏着一套颇为复杂的金融和科技运作机制。简单来说,它并非单纯的“虚拟花卡”,而是一个整合了金融服务、电商平台、社交生态和数字化供应链的综合性平台。其核心在于基于区...
分期乐难以为继?
### 分期乐现在是不是用不了了? 近来,越来越多的用户在社交媒体上提到“分期乐现在是不是用不了了”。这个问题看似简单,但背后涉及的却是消费趋势、金融监管、商业模式等多重因素的交织。要回答这个问题...
分期乐额度如何有效提升
分期乐额度评估体系以用户信用画像为核心,其算法模型通过多维度数据交叉验证形成授信结论。平台会持续追踪用户的消费频次、账单偿还稳定性、资金周转效率等动态指标,同时结合社交关系链中的信用传导效应进行综合判...
秒花花贷款:便捷与风险并存的短期借款选择
近期,"秒花花贷款"逐渐受到广泛关注。这类短期小额信贷产品以其快速审批和发放的特点吸引了许多急需资金的用户。然而,在享受便捷服务的同时,用户也应理性对待此类贷款工具,充分了解其利弊。 首先,秒花花...
白条来了:消费金融新纪元
白条的出现标志着消费金融从传统借贷模式向场景化信用体系的转型。这种以消费场景为锚点的支付工具,本质上是将用户消费行为数据转化为信用资产的过程。京东白条的诞生并非简单的金融产品创新,而是依托电商平台庞大...
花呗提现费:不止一数
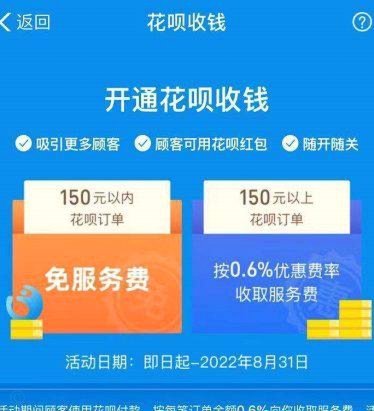
讨论“花呗商家提现5000手续费多少”,本质上不是一个简单的数学计算题,它涉及的是一个复杂的支付结算系统、多维度的商业成本模型以及商家实际的资金流转策略。任何单一的“手续费数字”都无法概括整个费用体系...