花呗套现:风险与防范之道
花呗的套现行为本质上是对信用体系的滥用,其核心矛盾在于支付工具的金融属性与用户使用场景的错位。当用户通过虚构交易或拆分订单等方式将信用额度转化为现金时,实质上是在绕过平台风控机制。这种操作往往依赖于对系统漏洞的精准把握,例如利用商家结算周期差异或支付通道的延迟,但这种短期收益会伴随长期风险,包括账户被冻结、信用评分下降甚至法律追责。
平台对套现行为的识别已形成多维度防御体系,从交易行为模式到用户画像都在持续优化。高频小额交易、跨地域消费、异常退款率等特征会被算法实时捕捉,配合人工审核形成闭环。值得注意的是,部分用户误将"额度释放"等同于套现,实际上平台通过动态调整授信额度的方式,已将大部分潜在套现需求纳入正常消费范畴。这种机制的演进使得套现空间被持续压缩,用户需重新审视自身使用方式是否符合平台规则。
在消费场景碎片化趋势下,花呗的金融属性正在向更复杂的场景渗透。部分用户通过组合使用分期付款、信用额度转移等工具,实现了资金的灵活调配。但这种操作需要建立在对账单周期、还款规则的深度理解之上,例如利用账单分期的利息差进行短期套利,或通过多账户额度共享实现资金周转。这些策略本质上是将信用工具转化为流动性资产,但必须警惕因操作失误导致的逾期风险。
平台对信用资产的管理逻辑正在从被动防御转向主动引导。通过引入消费场景的深度数据,系统能更精准地评估用户的资金需求,例如将部分额度定向开放给特定商户,或根据用户消费习惯动态调整授信规则。这种机制既保障了资金安全,又为用户提供了更灵活的信用使用方式。对于有特殊资金需求的用户,建议通过官方渠道申请专项额度,而非依赖套现手段。
当前消费金融的监管框架已形成严密的闭环,任何试图绕过规则的操作都将面临系统性反制。用户在使用花呗时,应建立对信用资产的长期管理思维,将额度视为流动性工具而非现金替代品。通过优化消费结构、提升信用评分、合理规划还款周期等方式,才能真正实现信用工具的价值最大化。平台也在持续迭代风控模型,未来信用体系将更注重用户行为的合规性与可持续性。
相关文章
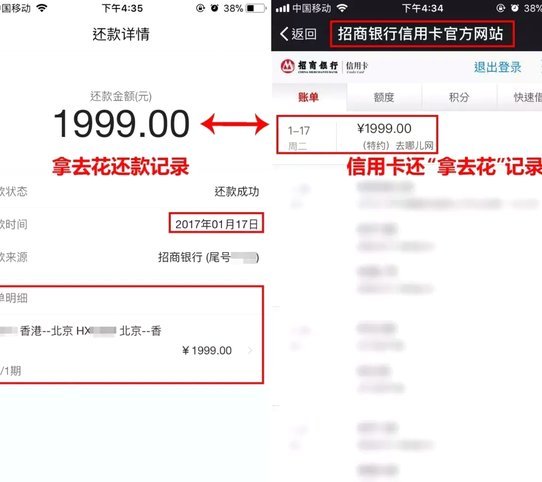
拿去花提现全流程解析
提现流程的底层逻辑依赖于账户体系与资金流转的精准匹配。当用户通过"拿去花"平台获取资金后,系统需将虚拟额度转化为可提现的实体资金。这一过程涉及多层验证机制,包括但不限于实名认证状态、绑定银行卡的合规性...
白条支付功能支持哪些App?
近年来,随着移动支付的普及和信用消费的兴起,“白条”作为一种新兴的支付方式,在各类应用场景中逐渐崭露头角。所谓“白条”,通常指消费者在特定平台使用信用额度进行购物或服务消费,并在未来按期偿还的一种赊账...
秒到账背后:金融科技如何重塑你的消费体验?
羊小咩购物额度秒到账,这一功能看似简单,实则蕴含着平台在消费金融领域深耕细作的智慧。秒到账并非技术上的奇迹,而是建立在多重风控机制与精准用户画像基础上的金融创新。平台通过大数据分析用户的消费习惯、信用...
微信分付最新创新方法及应用趋势
微信分付作为移动支付领域的重要参与者,其最新方法的更新总是能带来行业的新动向。近年来,随着数字化支付需求的不断增长,微信分付在技术创新、商业模式和用户体验方面都进行了深度优化。 首先,微信分付在技术...
如何让产品真正盈利:从制造到创造的转型
### 如何让“做的物”真正赚钱:从制造到创造的转型之路 #### 一、市场需求是盈利的基石,产品思维决定成败当下许多创业者热衷于“做的物”却陷入同质化竞争的泥沼,根源在于缺乏对市场需求的精准把握。...
花式速贷探秘
“秒用花借款入口”这个概念,在当前金融科技浪潮下,反映出了一种特定需求与运作模式的演变。它并非单纯的“借钱”,而是针对那些在传统金融服务触及不到,或者对传统贷款流程有高度敏感人群,提供了一种快速、便捷...