花呗提现:用户行为与平台逻辑
“花呗取出来”这个看似简单的行为,实际上蕴含着复杂的用户行为和支付体系的微妙逻辑。从消费者角度来看,“取出来”不仅仅是资金的转移,更代表着一种消费行为的完成、一种经济活动的确认,以及对自身财务状况的掌控。消费者选择通过花呗“取出来”,往往并非单纯出于“需要钱”的动机,更体现了对线上支付方式的信任,以及对平台便捷性的依赖。尤其是在疫情期间,线上消费大幅增长,花呗成为了一种习惯性的支付方式,用户习惯了这种“先消费后确认”的模式。这种习惯的形成,也导致了用户对“取出来”这一步骤的依赖,甚至形成了一种心理暗示,认为只有经过这一步,消费才真正生效,才算完成了支付。需要注意的是,并非所有“取出来”的行为都代表着真正的消费完成,部分用户可能只是为了确认交易状态,或者为了避免账户被冻结而进行操作。
从支付平台的角度来看,“花呗取出来”的设计与核心的风险控制息息相关。花呗的支付模式本质上是预付款,平台需要通过“取出来”这一机制,将用户的预付款转化为实际的资金流,从而降低自身的信用风险。当用户进行大额消费时,平台需要通过“取出来”来监控用户的消费行为,及时发现异常,并采取相应的措施,如冻结账户、限制消费等。同时,“取出来”机制也是平台实现用户对交易的确认的一种手段,通过提示用户确认交易状态,可以有效减少因交易误解造成的纠纷。然而,过度强调“取出来”这一步骤,也可能在一定程度上降低用户对平台的信任度,导致用户对平台的操作流程产生疑虑,甚至引发不必要的担忧。因此,平台需要平衡风险控制与用户体验,避免过度强调“取出来”这一机制。
值得深入探讨的是,“花呗取出来”的行为模式与数字经济的演变趋势密切相关。随着移动支付的普及,用户对支付方式的期望越来越高,对便捷性、安全性、透明度的要求也越来越严格。传统的支付方式往往需要用户到银行柜台办理业务,耗时费力。而花呗的预付款模式,以及“取出来”机制,则极大地简化了支付流程,提高了支付效率。这种便捷性,也推动了数字经济的快速发展。但与此同时,用户对数字经济的风险意识也越来越强,对平台的信任度也提出了更高的要求。因此,平台需要不断优化支付流程,提升用户体验,同时加强风险控制,保障用户权益。
最后,从宏观层面来看,“花呗取出来”的行为模式反映了中国数字经济发展中的一些结构性问题。例如,线上支付的过度依赖,可能导致用户对实体经济的忽视;过度强调“取出来”这一步骤,可能掩盖了平台本身的风险控制问题;以及用户对数字经济的认知水平,仍然有待提高。未来,中国数字经济的发展,需要解决这些结构性问题,构建一个更加健康、可持续的数字生态。这包括加强对用户教育,提高用户对数字经济的认知水平,完善数字经济的监管体系,以及推动数字经济与实体经济的融合发展,从而实现数字经济的真正价值。 “花呗取出来”这一看似简单的动作,其背后的逻辑,不仅关乎个人消费,更牵扯到整个数字经济的未来发展。
相关文章
分期乐难以为继?
### 分期乐现在是不是用不了了? 近来,越来越多的用户在社交媒体上提到“分期乐现在是不是用不了了”。这个问题看似简单,但背后涉及的却是消费趋势、金融监管、商业模式等多重因素的交织。要回答这个问题...
微信分付里的钱如何用得更聪明
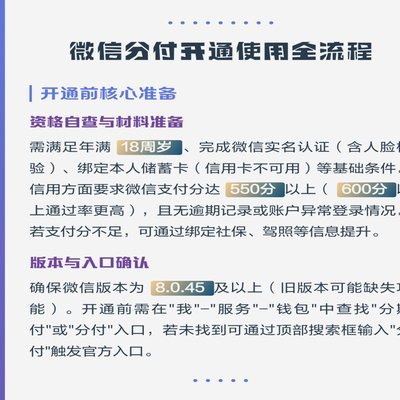
微信分付,最初被视为便捷的账目结算工具,但其真正的价值远不止于简单的转账。要真正挖掘“里面的钱”的潜力,需要转变思维,将其视为一个整合个人财务流动的枢纽。传统上,人们习惯将微信分付用于日常的零星消费、...
分期乐消费额度能提现吗?
在讨论“分期乐消费额度取出来”这一话题前,我们首先要明确分期乐的业务模式。分期乐是一家专注于校园市场的分期购物平台,用户可以通过申请消费额度进行购物,随后按月分期还款。然而,部分用户可能会遇到这样的疑...
白条取现后如何高效还款
白条取现后还款,看似简单,实则蕴含着对信用风险和资金周转的深刻考量。并非所有白条用户都能像预设的“取款后直接还款”那样轻松操作。核心在于,白条本质上是一种基于信用额度和短期利率的消费金融产品,取现行为...
分期乐合法运营全解析
近期,关于分期乐平台是否合法的讨论在网络上引起了不少关注。从法律和监管的角度来看,这一平台经过了严格审查并获得了相关业务资质,在法律法规框架内运营。 首先,分期乐作为中国互联网金融的重要组成部分,...
先用后付额度套现背后的金融博弈
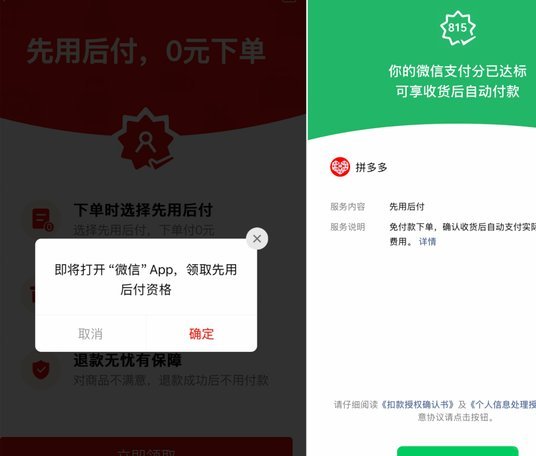
“先用后付1000额度套现”这一行为,在金融领域乃至整个市场生态中,并非单纯的交易模式,而是一种复杂的、多层面的体现。它反映了资金流动性需求与风险控制之间的微妙平衡。从宏观视角来看,高额的“先用后付”...