拿去花套现回收商家取钱违法吗?解析背后的金融风险
“拿去花”套现回收商家取钱,这个现象在近年来愈演愈烈,其背后不仅仅是简单的经济行为,更暴露了金融生态系统中的漏洞和风险。从专业角度审视,这并非单纯的“诈骗”,而是一种对金融监管的挑战,更是一种对交易信任的侵蚀。最初,“拿去花”模式的兴起,源于对传统金融服务的需求缺口。许多创业者、自媒体运营者,以及部分个人投资者,由于缺乏贷款资质、资产证明等条件,难以获得传统银行的资金支持。套现商家凭借其在资金渠道上的优势,提供了一种便捷的“临时资金”解决方案。然而,这种模式的本质是“无抵押融资”,本质上是“圈钱”行为,对资金流动性和金融风险都造成了严重影响。值得注意的是,并非所有套现商家都存在恶意,但大量的低效运营、不规范的资金运作,以及缺乏有效的监管,最终导致了“拿去花”的泛滥,并将这种风险扩散到更广泛的金融市场。
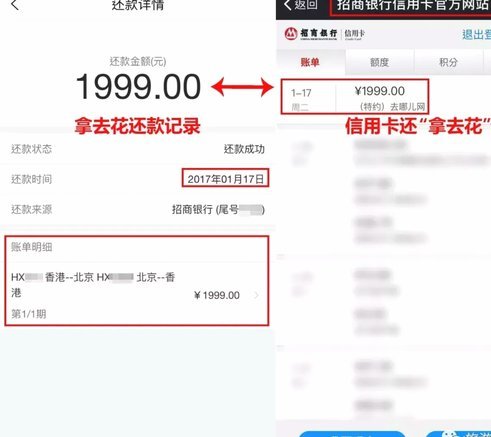
问题核心在于“套现”本身就蕴含着潜在的风险。套现,在本质上是利用其他人的资金进行交易,而非自有资金。这种行为的合法性,取决于资金来源的合法性以及交易的合法性。如果套现商家通过非法渠道获取资金,或者利用非法手段进行交易,那么无论其是否“回收”了被盗资金,都构成违法犯罪行为。更进一步来看,即使套现商家声称是通过合法渠道获得的资金进行交易,其行为仍然可能触及金融监管的底线。例如,过度承诺收益、虚假宣传、违规代收佣金等行为,都可能被认定为非法集资或金融诈骗。同时,由于套现商家通常缺乏透明的资金流向和风险控制机制,其运营过程本身就存在巨大的风险,一旦出现问题,很容易导致资金失踪,甚至引发金融风险。因此,监管部门需要重点关注套现商家的资金来源、资金流向、风险控制等关键环节,进行全方位、多层次的监管。
“取钱”的行为,其违法性需要具体分析,不能简单地一概而论。如果套现商家从交易中获得的利润,是在合法合规的前提下获得的,并且按照协议约定进行了分配,那么其行为可能并不违法。然而,如果商家在获取利润的过程中,存在挪用客户资金、虚构交易收益、或者利用套现模式进行非法集资等行为,那么其“取钱”的行为就必然构成违法犯罪。而且,即使商家在法律上没有明确的违法行为,但其行为也可能对消费者造成巨大的经济损失,损害消费者权益。因此,监管部门在进行打击时,需要准确判断商家行为的性质,不能仅仅根据“拿去花”的模式进行全盘否定。更重要的是,要建立健全的消费者权益保护机制,明确套现商家的责任,并对违规行为进行严厉惩处。
解决“拿去花”套现回收商家取钱问题,需要构建多方协同的治理体系。监管部门需要加强金融科技领域的监管,完善相关法律法规,堵塞监管漏洞,严厉打击非法集资、金融诈骗等违法犯罪行为。同时,需要加强对金融科技平台的监管,对套现商家进行资质审核,建立风险预警机制,及时发现和处置风险。金融科技平台自身也需要承担起社会责任,建立健全的风险控制机制,加强对套现商家的管理,提高透明度,保障消费者权益。此外,消费者也需要提高警惕,谨慎选择套现商家,仔细阅读合同条款,了解风险,避免上当受骗。最后,行业协会应发挥桥梁作用,推动行业自律,促进行业健康发展。只有全社会共同努力,才能有效遏制“拿去花”等不良行为,构建一个安全、健康、可持续的金融生态系统。
相关文章
享花卡:年轻人的新选择?
享花卡,这个名字听起来就像是为那些热爱生活,享受每一刻美好时光的人们量身打造的。它并非一款普通的信用卡或借记卡,而是植根于当下年轻人生活方式的一种创新金融产品。在这个数字化快速发展的时代,人们越来越倾...
羊小咩便荔卡额度如何合法提现现金技巧
近年来,网络借贷平台逐渐成为个人理财的重要工具。羊小咩便荔卡作为一种金融产品,在帮助用户灵活管理资金的同时,也为不少持卡人提供了便利。然而,“套现”行为往往伴随着较高的风险和法律问题。因此,在探讨如何...
微信分期功能开通指南
微信支付的分期功能已从单纯的消费场景延伸至多维度金融服务,其开通路径呈现明显的分层逻辑。用户需先确认微信钱包内是否绑定支持分期的银行卡,包括主流商业银行信用卡及部分第三方支付机构账户。通过【我】-【服...
花鸭借钱靠谱吗?深度调查解读
近年来,随着互联网金融的快速发展,各类借贷平台如雨后春笋般涌现,其中不乏一些打着“快速贷款”、“低息放款”的旗号吸引用户的平台。在这个背景下,“花鸭借钱”作为新兴的借贷服务平台之一,自然也引起了广泛的...
得物账户余额如何快速提现
得物账户余额提现需通过平台内置的支付通道完成,核心流程围绕账户安全验证与资金转移两个维度展开。用户需在个人中心找到「钱包」模块,进入后选择「提现」选项,系统会自动跳转至第三方支付接口页面。此过程需完成...
花呗收款提现揭秘:商家到底要交多少手续费?
花呗支付已成为日常消费的常见方式,但商家在收到款项后提现的收费机制往往被低估。作为内容创作专家,我将从收费结构入手,剖析其深层影响。花呗本质上是一种信用借贷,消费者使用时,支付宝平台充当中介,商家在收...