携程“拿去花”提现机制:商家资金如何流转?
携程“拿去花”功能的运作逻辑本质上构建了一个闭环的资金流转体系,其核心在于将用户信用额度转化为商家可支配的流动资金。当用户通过该功能完成消费后,平台会依据协议将应付款项先行划转至合作商家账户,这一过程实质上是携程作为信用中介,将用户未来的还款承诺转化为即时可使用的资金。这种模式对商家而言既降低了账期压力,又可能面临用户违约带来的资金回笼风险,需要平台在风险评估和资金监管层面建立双重保障机制。
从资金链路的视角观察,携程通过技术手段实现了资金流与信息流的实时同步。系统在完成交易撮合后,会立即启动资金清算程序,确保商家能在最短时间内收到款项。这种即时到账机制依赖于平台与银行、支付机构之间的深度合作,同时也要求携程建立严格的商家准入标准和动态风控模型。值得注意的是,平台在划转资金时通常会扣除一定比例的手续费,这部分成本最终可能转化为商家的隐性运营支出。
该模式对传统零售业态的冲击远超表面资金流转的改变。当商家习惯于将用户信用转化为即时收益时,其原有的库存管理、促销策略乃至供应链体系都可能面临重构。部分商家可能因此降低价格敏感度,转而更关注信用额度的获取与使用效率,这种转变可能加速行业内的优胜劣汰进程。同时,平台通过数据沉淀形成的用户画像,也在重塑商家与消费者之间的博弈关系。
在合规性层面,携程需要在多个维度平衡创新与监管要求。资金划转涉及支付机构的备付金管理规定,用户信用评估需符合个人信息保护法的要求,而商家资金的使用范围则可能受到反不正当竞争法的约束。平台若想长期维持这种模式,必须构建起覆盖全流程的合规防火墙,包括建立透明的资金使用规则、设置商家资金使用限额、完善用户隐私保护措施等。这些成本最终可能通过服务费或技术解决方案的溢价反映在商家端。
这种创新模式的可持续性最终取决于平台能否构建起良性的风险共担机制。携程需要在用户违约率、商家资金使用效率、平台资金池规模之间找到动态平衡点。当用户群体的信用质量下降或商家过度依赖信用额度时,平台可能面临资金链断裂的风险。因此,建立基于大数据的动态风险定价模型,设计阶梯式的资金划转规则,以及开发针对商家的信用管理工具,将成为维持该模式健康运行的关键。
相关文章
携程积分怎么玩,花式兑换攻略
携程积分体系的套利逻辑本质上是资源再分配的博弈。用户通过高频次预订积累的积分,其价值转化存在多维路径。例如酒店预订积分可兑换航空里程,而航空里程又可兑换其他平台的优惠券,形成跨平台的价值转移链。这种套...
白条延期协商不通怎么办?
白条平台客服协商不了延期,这对于依赖白条平台进行消费和信用管理的用户来说,无疑是一场困境。这种困境并非单纯的沟通技巧问题,背后涉及平台自身的运营逻辑、风险控制策略以及用户协议的细致解读。首先,我们需要...
白条支付功能支持哪些App?
近年来,随着移动支付的普及和信用消费的兴起,“白条”作为一种新兴的支付方式,在各类应用场景中逐渐崭露头角。所谓“白条”,通常指消费者在特定平台使用信用额度进行购物或服务消费,并在未来按期偿还的一种赊账...
美团外卖骑手月入6元起的真相揭露
嗯,用户要求写一篇关于美团6元起号6的文章,这话题,但不确定具体指什么。可能是美团骑手收入或优惠。假设骑手。假设是外卖骑手,分析月收入6元起薪结构。需覆盖生活费。骑手费骑成本。文章分段落:第一段落...
得物秒杀实战技巧全解析
在当今电商环境中,得物(Tong)凭借其独特的二手交易平台和潮流商品销售迅速崛起,秒杀活动更是其吸引消费者的一大利器。秒杀技巧,往往能让你在众多消费者中脱颖而出,获得心仪的商品。本文将深入探讨几项得物...
得物购物真的靠谱吗?正品保障揭秘
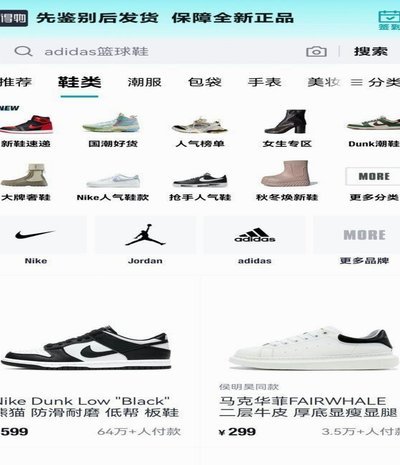
得物购物平台自2010年成立以来,逐渐在中国的电商市场中崭露头角,以其独特的“先鉴定后发货”服务模式备受年轻消费者的青睐。这一模式不仅确保了商品的真实性和质量,还为买家提供了一个安心购物的环境。在得物...