花呗逾期后果:征信、法律、催收全解析
花呗逾期行为会触发多重连锁反应,首当其冲的是个人征信系统的受损。央行征信报告中逾期记录一旦生成,将伴随5年不短的存续期,这直接影响后续房贷、车贷等金融产品的审批通过率。值得注意的是,花呗逾期不仅体现在征信报告中,还会同步至芝麻信用体系,导致信用评分骤降,进而影响网络购物、租房甚至求职等生活场景。部分金融机构在审批时会综合评估多维度信用数据,逾期记录可能成为某些场景下的“硬伤”,例如高额度信用卡申请或信用贷款资格的丧失。
逾期超过90天后,平台将启动法律追偿程序,这标志着事态升级为正式的法律纠纷。支付宝方面可能委托第三方机构发起诉讼,法院受理后将依法冻结用户名下账户资金,甚至启动财产查控措施。值得注意的是,诉讼产生的司法费用、律师费等成本将由用户承担,这可能进一步加剧资金压力。部分用户在面对诉讼时存在侥幸心理,但根据《民事诉讼法》相关规定,法院支持的债权追偿具有强制执行力,逾期者需承担相应的法律责任。
平台催收手段呈现多元化特征,初期以电话、短信提醒为主,逾期30天后可能升级为上门催收。部分催收机构会利用社会关系网络进行施压,这种“软暴力”手段可能对用户造成心理阴影。更值得关注的是,催收信息可能通过非正规渠道扩散,例如在社交平台传播逾期信息,这不仅违反《个人信息保护法》,也可能触犯《治安管理处罚法》。用户若遭遇非法催收,可向银保监会投诉或通过法律途径维权。
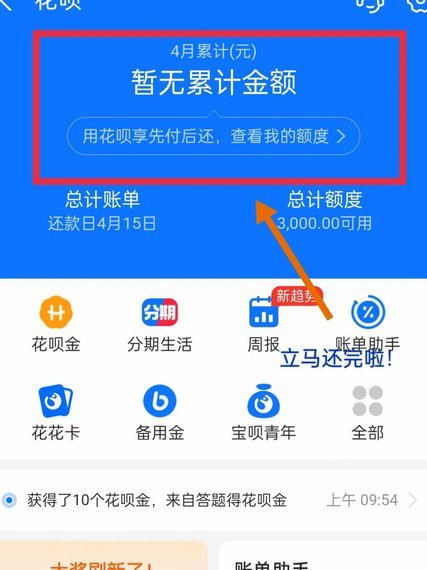
逾期行为对用户财务状况的侵蚀具有长期性。除本金利息外,逾期期间产生的违约金可能以复利形式累积,部分用户在逾期后发现债务总额远超原始借款。平台可能根据用户还款意愿调整授信额度,严重逾期者可能被直接降级为“禁用用户”,丧失所有消费金融服务权限。更隐蔽的负面影响在于,逾期记录可能被纳入金融机构的风控模型,未来申请任何金融产品时都将面临更高的准入门槛。
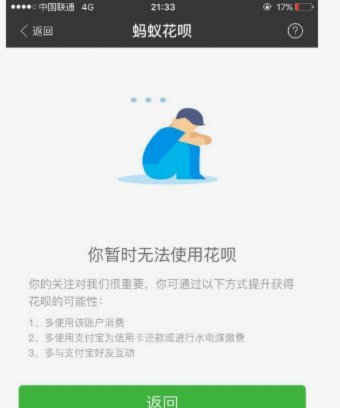
应对逾期需采取系统性策略,首要是与平台协商个性化还款方案,例如分期偿还或延期还款。用户应主动联系客服说明情况,提供可证明的经济困难证据。若协商无果,可考虑通过法律途径申请债务重组。值得注意的是,部分用户在逾期后选择“失联”应对,这反而会加重平台的催收力度,导致法律风险升级。建立应急资金池、设置自动还款提醒等预防措施,是规避逾期风险的更优解。
相关文章
携程花取现:旅行金融新选择
携程拿去花取现商家作为一款旅行平台下的金融服务产品,近年来在市场上的表现愈发亮眼。它不仅简化了旅行相关的支付流程,还为用户提供了一种便捷的金融服务方式。在探讨携程拿去花取现商家的意义与影响之前,我们先...
如何将得物余额提现到微信
1. **理解余额提现机制** 首先,需明确得物平台的余额提现规则。通常情况下,用户在得物APP内积累的余额可以通过特定方式转换为现金并提取至第三方支付账户,如微信、支付宝等。这一步骤不仅涉及个人...
鹿优选还款方式全解析
鹿优选的还款方式,远比大多数人想象的复杂,实际上,它并非单一的“还款”,而是基于其“分期灵活还款”的核心模式,因此需要理解其背后的逻辑才能高效地管理自己的账单。鹿优选的核心价值在于提供消费信用的便利,...
花呗提现怎么操作最方便?
在当今数字化支付时代,花呗作为一种便捷的信用支付工具,深受广大用户喜爱。然而,有时候用户可能会遇到需要将花呗中的资金提现出来使用的情况。那么,如何实现花呗提现呢?以下是一些关键步骤和注意事项。 首先...
分期乐怎么取现金?
分期乐作为国内领先的消费金融平台之一,近年来吸引了大量年轻用户群体。然而,许多用户在使用过程中会好奇一个问题:分期乐是否支持直接取现?答案是,分期乐并不提供传统的现金提取服务。但这也引发了一个更深层次...
分期乐额度如何提高?内幕技巧大揭秘
分期乐购物额度秒到的套路,远非单纯的“刷脸”就能完成。它涉及到一个更为精妙的信用体系和用户行为的解读。核心在于,分期乐并非仅仅是放款,更像是一个动态信用评估和风险控制的工具。商家为了拓展销售额,愿意放...